
¿Qué es el seguro de responsabilidad civil por daños a la propiedad?
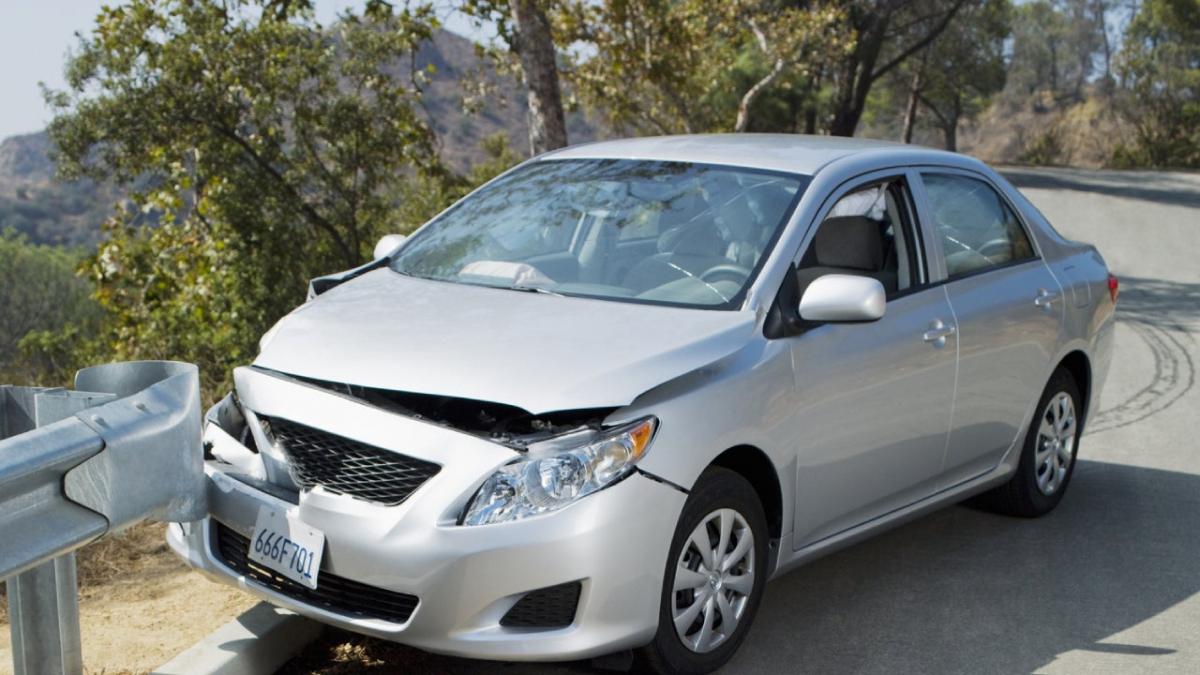
Hay varias coberturas incluidas dentro de una póliza de seguro de automóvil estándar, una de las cuales es la responsabilidad por daños a la propiedad. La mayoría de los estados de los EE. UU. Requieren que los conductores tengan al menos una cantidad mínima de cobertura de responsabilidad por daños a la propiedad para conducir legalmente. Si tiene un seguro de automóvil, la cobertura de daños a la propiedad es una parte integral de la protección que brinda su póliza.
“La cobertura de responsabilidad civil por daños a la propiedad es necesaria cuando existe el riesgo de que algo que usted posee o una actividad que realiza cause daños a la propiedad de un tercero”, explica Jaime Arias, agente autorizado de seguros de propiedad y accidentes y socio de AutoInsureSavings . “En el caso del seguro de automóvil, esta es la parte que paga por las reparaciones del automóvil de otro conductor en caso de que usted cause un accidente. También cubrirá daños a otros tipos de propiedad, como letreros o cualquier tipo de propiedad física hasta el límite de la póliza ”.
La mayoría de las compañías de seguros de automóviles ofrecen cobertura de responsabilidad por daños a la propiedad, pero aún puede ser útil comprender las complejidades de esta cobertura de seguro de automóvil. Si se determina que tiene la culpa en un accidente, el seguro de responsabilidad civil por daños a la propiedad podría pagar para reparar los daños que usted cause a la propiedad de otra persona.
¿Qué es la cobertura de responsabilidad civil por daños a la propiedad?
Cuando causa un accidente, la cobertura de responsabilidad por daños a la propiedad está diseñada para pagar los daños que causa. Este suele ser el daño que causa a otro vehículo, pero el seguro de daños a la propiedad también puede pagar los daños a la propiedad dentro de un vehículo, así como los objetos estacionarios que dañe, como carteles, edificios o cercas.
“Su cobertura de responsabilidad por daños a la propiedad tendrá un límite establecido”, explica el abogado Brandon Yosha, un abogado de lesiones personales en Yosha Cook & Tisch . "Su seguro cubrirá los daños a la propiedad de otra persona hasta este límite, y se le exigirá que pague el daño adicional por encima de ese límite".
Los límites de cobertura de seguro generalmente se escriben como una serie de tres números separados por barras, como 100/300/50. Esta es una forma abreviada de expresar cobertura que significa $ 100,000 en cobertura de responsabilidad por lesiones corporales por persona, $ 300,000 en responsabilidad por lesiones corporales por accidente y $ 50,000 por responsabilidad por daños a la propiedad. La cobertura de responsabilidad por daños a la propiedad es el último número escrito en la secuencia. En general, pagará más por límites de cobertura más altos.
¿Qué cubre el seguro de responsabilidad civil por daños a la propiedad?
El seguro de responsabilidad civil ofrece protecciones específicas que se activan si usted tiene la culpa en un accidente. La cobertura de daños a la propiedad generalmente cubre:
- El otro vehículo: su compañía de seguros de automóvil generalmente pagará las reparaciones que usted haga a otro vehículo, incluidas las piezas y la mano de obra, fuera de su cobertura de responsabilidad por daños a la propiedad.
- Objetos fuera de su vehículo: La responsabilidad por daños a la propiedad también cubre los daños que usted cause a la propiedad externa, como una cerca, un letrero o un edificio.
- Contenido del otro vehículo: Si causa un accidente que daña la propiedad personal dentro del vehículo de alguien, como un asiento para el automóvil, su cobertura de daños a la propiedad podría pagar por sus pertenencias dañadas.
Puede notar que la cobertura de su propiedad no está incluida. La cobertura de responsabilidad por daños a la propiedad solo cubre los daños que usted cause a otros. Si desea cobertura por daños a su propio vehículo, deberá agregar cobertura total y de colisión a su póliza de seguro de automóvil. Si tiene pertenencias dentro de su automóvil que se dañaron en un accidente por culpa, normalmente estarán cubiertas por su póliza de seguro para propietarios o inquilinos, pero generalmente estarán sujetas al deducible de esa póliza.
¿Cuánta cobertura de daños a la propiedad debe comprar?
Cada estado tiene sus propios requisitos mínimos para el seguro de automóvil. En la mayoría de los estados se requiere legalmente una cantidad mínima de cobertura de responsabilidad por daños a la propiedad.
"Casi todas, si no todas, las pólizas de seguro incluyen cobertura por daños a la propiedad a la propiedad de otra persona", dice el abogado John R. Gorman, socio y abogado de lesiones personales de Lutz, Shafranski, Gorman & Mahoney, PA "Si usted o un miembro de su familia causa una colisión de automóvil, la cobertura de daños a la propiedad de su seguro de automóvil pagará por los daños a la propiedad causados por la otra parte. Es importante tener la mayor cobertura de daños a la propiedad que pueda pagar porque si totaliza un automóvil costoso, sus activos podrían estar en riesgo con un límite bajo de cobertura de daños a la propiedad ".
Cuando se trata de un seguro de responsabilidad civil por daños a la propiedad, es posible que desee considerar comprar límites más altos que el nivel mínimo estatal. Si causa un accidente y los daños son mayores que el límite de su póliza, usted es responsable de pagar el excedente de su bolsillo, lo que podría causar un estrés financiero significativo. Antes de finalizar su póliza de seguro de automóvil, hable con su agente sobre cuánta cobertura de daños a la propiedad es adecuada para usted.
Cómo presentar un reclamo de responsabilidad por daños a la propiedad
Si causa daños a la propiedad de otra persona y no desea pagar los daños de su bolsillo, deberá presentar un reclamo de responsabilidad por daños a la propiedad con su compañía de seguros.
E. Nathan Harris, socio gerente de Abogados Centro Legal , un bufete de abogados de lesiones personales en Birmingham, Alabama, ilustra un posible reclamo por daños a la propiedad. Él dice: "Por ejemplo, imagina que estás conduciendo y el vehículo que tienes delante se detiene en un semáforo en rojo y no puedes detenerte a tiempo y chocar por detrás".
En caso de accidente, estos consejos pueden ayudarlo a resolver el problema lo más rápido posible:
- Presente un informe policial: siempre que tenga un accidente, es posible que desee considerar la posibilidad de presentar un informe policial. Las compañías de seguros generalmente no requieren informes policiales, pero dichos informes pueden ser una buena manera de documentar tanto su información como la del otro conductor, así como los detalles del accidente.
- Tome fotografías de los daños: puede ser fácil olvidar los detalles después de un accidente. Tomar fotos y tomar notas lo antes posible puede ayudarlo a realizar un seguimiento de los daños.
- Informe el accidente a su compañía de seguros: Tan pronto como pueda, informe el accidente a su compañía de seguros para que pueda comenzar el proceso de reclamo. Puede hacerlo llamando a su agencia de seguros, llamando directamente a su compañía de seguros o utilizando una herramienta de reclamos en línea o en una aplicación.
Harris le aconseja que recopile la siguiente información para proporcionarla a su compañía de seguros:
- La fecha del accidente
- Una descripción del accidente.
- Su información personal, como su número de licencia de conducir y fecha de nacimiento.
- La información de su vehículo
- La información personal de la otra parte
- Información del vehículo de la otra parte
Después de que se presente su reclamo, es probable que hable con un ajustador de reclamos de seguros. Esta es la persona que manejará su reclamo y lo ayudará con sus preguntas durante el proceso. El ajustador revisará el daño a la propiedad que usted causó a la otra parte y facilitará los pagos necesarios para reparar los daños.
Si tiene daños en su vehículo y tiene las coberturas apropiadas, su ajustador también revisará sus daños y emitirá el pago, menos el deducible aplicable, para reparar su vehículo.
Pólizas generales y responsabilidad por daños a la propiedad
Si necesita límites de responsabilidad más altos que los que ofrece su empresa en su póliza de seguro de automóvil, es posible que desee considerar comprar una póliza general. Una póliza de seguro general proporciona una cobertura de responsabilidad en exceso que puede extenderse a sus pólizas subyacentes, como la póliza de seguro del hogar, la póliza de seguro de automóvil y la póliza de seguro de embarcación.
“Una de las ventajas de esta póliza es que no solo lo protege a usted, sino que también protege a otros miembros de su familia u hogar en caso de que sean responsables de un accidente”, explica Harris.
Con el seguro general, generalmente recibe cobertura de responsabilidad por lesiones, daños a la propiedad, algunas demandas y ciertas situaciones de responsabilidad personal.
“Puede obtener una póliza de exceso (también conocida como póliza general) para cubrir daños adicionales que su póliza estándar no cubre”, dice Yosha. “Por ejemplo, si choca contra un edificio causando $ 100,000 en daños con un límite de $ 50,000 en responsabilidad por daños a la propiedad y un paraguas de $ 200,000, entonces su seguro de automóvil cubriría los primeros $ 50,000 en responsabilidad por daños a la propiedad y su paraguas cubriría los segundos $ 50,000. Si no tuviera el paraguas en su lugar, potencialmente sería personalmente responsable de los segundos $ 50,000 ”.
Sin embargo, para calificar para una póliza general, su compañía de seguros puede requerir que usted mantenga una cantidad mínima de responsabilidad sobre sus pólizas subyacentes, como $ 100,000 en cobertura.
Preguntas frecuentes
¿Necesito un seguro de responsabilidad civil por daños a la propiedad?
Muchos estados exigen que mantenga una cantidad mínima de seguro de automóvil. Esto generalmente incluye un nivel mínimo requerido de seguro de responsabilidad por daños a la propiedad. Sin embargo, la cantidad que debe llevar variará según el estado en el que viva y sus factores de calificación personales. Hablar con un agente autorizado suele ser útil para determinar el nivel de cobertura que mejor se adapta a sus necesidades.
¿Qué no cubre el seguro de responsabilidad civil por daños a la propiedad?
A pesar de su nombre, el seguro de responsabilidad civil por daños a la propiedad no incluye cobertura para toda la propiedad. En particular, el seguro de responsabilidad civil por daños a la propiedad no cubre su propiedad o vehículo. Para cubrir su propio vehículo, deberá presentar un reclamo bajo su cobertura de colisión o integral. Si sus pertenencias personales se dañan en un accidente, necesitará un seguro de propietario o inquilino para cubrirlas.