
El mejor seguro de vida para buceadores
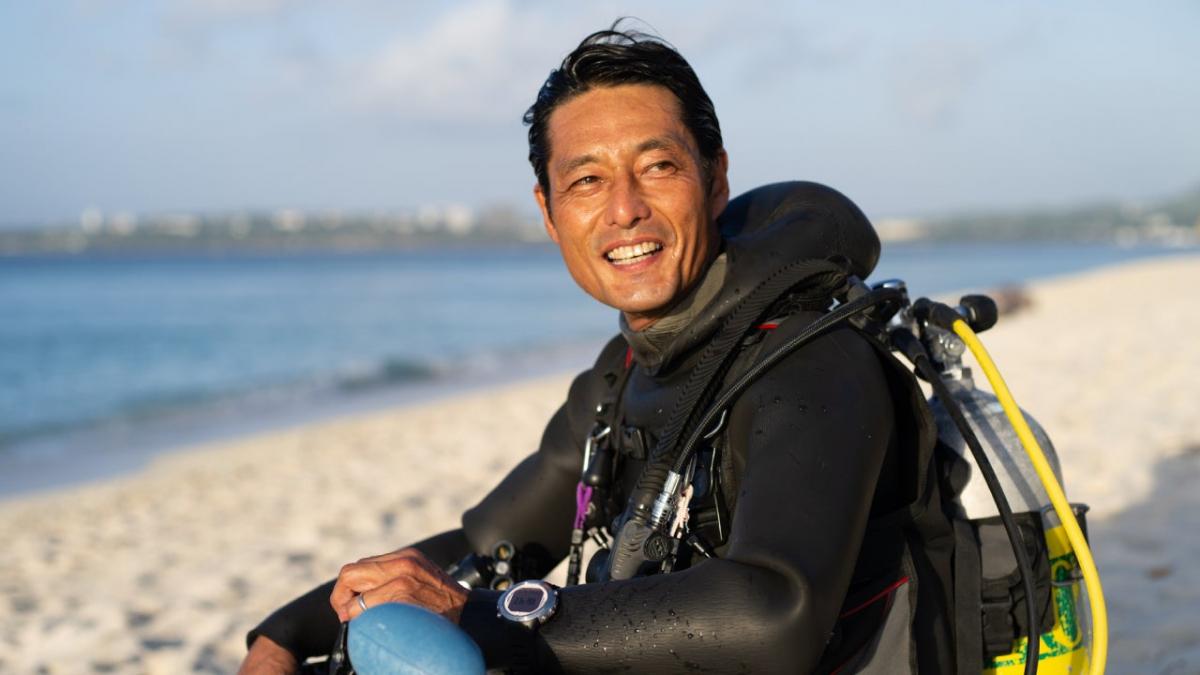
El buceo puede ser relajante e inspirador, pero conlleva algunos riesgos. El Informe Anual de Buceo de DAN más reciente registró 228 muertes de buzos en 2017, la mayoría debido a la inexperiencia de los buzos. Con más de 2.8 millones de buzos en los EE. UU. El mismo año en que se informaron esas muertes, la posibilidad de morir durante una inmersión es mínima. Sin embargo, existe un peligro inherente. Los buceadores pueden tener más dificultades para comprar un seguro de vida debido al riesgo que implica y pueden pagar primas más altas, según el nivel de riesgo evaluado por su compañía de seguros.
¿Por qué es importante el buceo para las compañías de seguros de vida?
Existe cierto debate entre los expertos de la industria sobre si el buceo es riesgoso. La tasa de mortalidad actual es de aproximadamente una muerte por buceo por cada 200.000 inmersiones . En última instancia, desde el punto de vista de una compañía de seguros, todo se reduce a la frecuencia, la ubicación y el tipo de inmersiones. Jeremy Hallett, fundador y director ejecutivo de Quotacy explica: “El buceo puede considerarse de alto riesgo, pero solo en determinadas circunstancias. El buceo recreativo es bastante común y las compañías de seguros aún permiten las mejores tarifas para las personas que bucean ocasionalmente ".
Aunque el buceo recreativo es relativamente seguro, las cosas pueden salir mal, especialmente si se toman riesgos más importantes, como bucear más allá de los 100 pies o explorar cuevas o naufragios. Bucear solo también se considera mucho más riesgoso, ya que hasta el 86% de las muertes registradas ocurren durante una inmersión en solitario o cuando los buceadores se separaron de su compañero de buceo.
Sería inusual que una compañía de seguros de vida negara la cobertura de buceo. Sin embargo, las primas de los seguros de vida pueden ser más caras en función de la mayor probabilidad de que algo salga mal en comparación con alguien que no bucea.
Al comprar una póliza de seguro de vida, es vital revelar el hecho de que es un buceador, incluso si se trata de una actividad recreativa ocasional. El agente de seguros Travis Price advierte: “Nunca, nunca, omita información que pueda considerarse riesgosa de una aplicación. Las compañías de seguros tienen un período de impugnación. Esto significa que si la compañía de seguros puede encontrar algo que usted no reveló en el momento de la solicitud, solo se le exigirá que devuelva las primas en caso de su muerte (si fallece en los primeros dos años). Incluso si muere en un accidente automovilístico, si se niega a revelar que es buceador o incluso fumador, es posible que no se pague el beneficio total por fallecimiento ".
Factores del buceo que afectan al seguro de vida
Las compañías de seguros de vida tienen en cuenta varias consideraciones cuando los buzos solicitan un seguro de vida. Los factores más importantes que afectan las primas de su seguro de vida son:
- Nivel de experiencia: dado que muchas muertes y lesiones graves ocurren debido a errores del buceador debido a la inexperiencia, los proveedores de seguros de vida quieren saber qué tipo de certificación tiene y cuánto tiempo ha estado buceando.
- Frecuencia de las inmersiones: la frecuencia con la que buceas también es un factor determinante de tus primas.
- Nivel de riesgo que asume: las compañías de seguros querrán saber qué tipo de buceo realiza. ¿Está buceando a más de 130 pies de profundidad? ¿El buceo es una ocupación o un pasatiempo? Es posible que el suscriptor incluso desee saber acerca de la calidad y la antigüedad del equipo que normalmente usa. Es importante que una compañía de seguros conozca el nivel de riesgo que asume al bucear.
- Edad y discapacidades médicas: los buceadores mayores o aquellos con discapacidades respiratorias o cardiovasculares también pueden considerarse de mayor riesgo y pagar primas más altas.
La mayoría de los transportistas le pedirán que complete un cuestionario complementario si indica que bucea ocasional o regularmente. Algunas de las preguntas que puede necesitar responder incluyen:
- ¿Cuántas inmersiones ha realizado en los últimos 24 meses?
- ¿Cuál fue el tiempo y la profundidad promedio?
- ¿Planeas bucear en los próximos 12 meses?
- ¿Cuál fue la fecha de su última inmersión?
- ¿Participa en algún buceo competitivo, de salvamento, en aguas profundas, en cuevas, nocturno o en hielo?
Los suscriptores utilizan sus respuestas para desarrollar un perfil de riesgo y determinar las primas en consecuencia. Según Michael Cohen CLU, presidente de la Agencia de Seguros Eugene Cohen y miembro del Foro de Evaluación de Riesgos, “las compañías de seguros pueden colocar a un asegurado propuesto en una clase de prima alta. Alguien que bucea, digamos 35 pies, una vez cada dos años y nunca ha profundizado más de 75 pies puede no tener ningún recargo. Si alguien es un profesional de, digamos, un equipo de bomberos / rescate, es posible que tenga más problemas para obtener la cobertura tradicional ".
Su clasificación como buceador también puede marcar la diferencia en el costo de su seguro de vida. Según Sam Price, un corredor de Assurance Financial Solutions , "los buzos recreativos pueden calificar para tarifas preferenciales siempre que estén certificados en buceo, buceen en grupos y, por lo general, mantengan una profundidad mínima en sus inmersiones".
El buceo más arriesgado viene con primas más altas para igualar. El precio de AFS los llama “primas fijas, generalmente agregadas a la póliza por un período específico. Por ejemplo, si su proveedor de seguro de vida le suscribe con tarifas estándar, la aseguradora puede agregar $ 5 por cada $ 1,000 de cobertura a la prima que paga ".
Si compra una póliza de $ 500,000, podría costar otros $ 2500. “El resultado de una prima fija es una prima drásticamente mayor para su cobertura en comparación con lo que una persona normal podría tener que pagar”, explica Price.
Tipos de seguros de vida para buceadores
La elección de una póliza de seguro de vida es una decisión personal. Deberá determinar cuánto seguro de vida necesita y si está comprando cobertura para administrar su patrimonio, planificar los impuestos sobre el patrimonio después de su fallecimiento o para asegurarse de que sus seres queridos y dependientes estén cubiertos financieramente si fallece repentinamente. Tres tipos de seguro de vida a considerar son:
Seguro de término de vida
Un buceador que quiera comprar una póliza de seguro de vida simple y asequible que pueda dejar a sus seres queridos con una suma global debe buscar un seguro de vida a término . Al comprar un seguro de vida a término, deberá elegir una duración de cobertura como 10, 20 o 30 años, un monto de beneficio por fallecimiento y nombrar uno o más beneficiarios. Sus primas no cambiarán durante el plazo de la cobertura, pero es importante tener en cuenta que una vez que expira el plazo, también lo hacen los beneficios. Dado que las primas temporales suelen ser menos costosas, es probable que deba someterse a un examen médico y responder preguntas sobre su estilo de vida para calificar, por lo que esta opción probablemente sea mejor para los buceadores de menor riesgo.
Seguro de vida
Si desea un plazo indefinido y un componente de ahorro con su póliza, la vida entera puede ser la respuesta, ya que es una póliza permanente sin fecha de finalización. La cobertura está en vigencia siempre que se paguen sus primas y la póliza esté actualizada, independientemente de su edad o cualquier condición médica que pueda desarrollar. También aumentará una cantidad de valor en efectivo con cada pago de prima, al que podrá acceder mientras viva. El monto del valor en efectivo genera intereses similares a los de una cuenta de ahorros o del mercado monetario. Si bien el seguro de vida completo suele ser más costoso que el término, y es posible que deba someterse a un examen médico o responder preguntas sobre su estilo de vida al presentar la solicitud, la cobertura es de por vida. Puede proporcionar más flexibilidad para los buceadores que desean aumentar su participación en el deporte a largo plazo.
Seguro de vida garantizado
Los buceadores más jóvenes de alto riesgo pueden querer considerar un seguro de vida garantizado, que está garantizado como su nombre lo indica. Las pólizas garantizadas se basan únicamente en su estado, edad, sexo y la cantidad de seguro de vida que desea. No hay examen médico y es casi imposible que se lo niegue. Sin embargo, este tipo de póliza generalmente tiene un límite de beneficio de alrededor de $ 25,000, y las primas son generalmente caras, ya que el riesgo para la compañía de seguros es mucho mayor. Aún así, si prefiere no revelar mucha información a la compañía de seguros y desea al menos algún beneficio garantizado, esta es una opción viable.
Preguntas frecuentes
¿Cuál es la mejor compañía de seguros?
La mejor compañía de seguros de vida depende del tipo de cobertura que esté buscando y cuánto pueda pagar. Muchas empresas de renombre han existido durante más de 100 años y son buenos aspirantes al título: State Farm, New York Life, Prudential y Transamerica son algunas que vale la pena considerar. Para encontrar la mejor compañía para sus necesidades, obtenga varias cotizaciones de proveedores para comparar. Considere hablar con un agente de seguros autorizado para asegurarse de obtener la mejor cobertura para su situación.
¿Cuál es la diferencia entre el seguro de vida a término y el de vida entera?
Existen ventajas y desventajas tanto para el seguro de vida a término como para el de vida entera , según sus necesidades. La cobertura de vida a término solo está activa durante un período de tiempo determinado, como 10 o 20 años. El seguro de vida completo es permanente, sin fecha de finalización de la póliza. El seguro temporal suele ser menos costoso, pero el seguro de vida total agrega un componente de valor en efectivo que puede proporcionar un activo en crecimiento. Por lo general, es una buena idea hablar con un agente de seguros autorizado para determinar qué tipo de póliza es mejor para usted.