
Seguro comercial contra inundaciones: costo, cobertura y proveedores
El seguro contra inundaciones comercial protege el edificio y el contenido de una empresa en caso de una inundación. Este seguro especializado protege contra daños por agua que no están cubiertos por otras pólizas de seguro. Los precios respaldados por la Agencia Federal para el Manejo de Emergencias (FEMA) varían según la ubicación de la empresa en una zona de inundación, pero comienzan en $ 650 y pueden superar los $ 10,000 anuales.
Las inundaciones pueden destruir comunidades enteras. Reparar y reemplazar la propiedad dañada de su negocio puede ser solo la mitad de la batalla. Es posible que vea una disminución temporal en su base de clientes que dure meses más de lo que le lleva recuperarse. Es por eso que una póliza integral que cubra la interrupción del negocio es imperativa para cubrir las pérdidas por inundaciones. Hiscox tiene una de las pólizas comerciales de seguro contra inundaciones más completas del mercado. Obtenga una cotización sin compromiso en minutos.
Proveedores comerciales de seguros contra inundaciones
La mayoría de los seguros contra inundaciones se compran a través de compañías de seguros que negocian pólizas respaldadas por FEMA en nombre de sus clientes. Los proveedores califican los edificios según el tamaño, la ubicación, la elevación y una serie de otros factores. Con las tarifas de las primas que se dispararon debido a los recientes desastres naturales, varios operadores privados han ingresado a mercados selectos para ofrecer una solución más competitiva.
Principales proveedores comerciales de seguros contra inundaciones
| Proveedor | Mejor para |
|---|---|
|
Hiscox |
Empresas que superan los límites de cobertura máxima del programa FEMA |
|
The Hartford
|
Propietarios de pequeñas empresas que desean un seguro contra inundaciones combinado con otro seguro comercial |
|
Inundación del mercado privado
(AIG) |
Empresas en lugares donde es muy probable que se produzcan inundaciones |
|
Seguro contra inundaciones de Neptune
|
Pequeñas empresas que buscan una plataforma en línea sencilla para comprar seguros contra inundaciones |
|
Seguro contra inundaciones económico
|
Propietarios que quieran comprar tarifas entre varios operadores privados |
1. Hiscox
Hiscox es una compañía de seguros especializada para pequeñas y medianas empresas que se centra en las necesidades de los empresarios individuales y de las pequeñas y medianas empresas. Hiscox se ha ganado la reputación de ofrecer a sus clientes soluciones de seguros asequibles pero completas. Entró en el mercado de seguros privados contra inundaciones en 2016.
Hiscox es una excelente opción para los propietarios de negocios preocupados por las limitaciones más bajas del Programa Nacional de Seguro contra Inundaciones y ofrece una póliza integral que tiene límites extendidos y pólizas de pérdida de uso, definiciones más amplias de lo que constituye un reclamo por inundación y brinda a los propietarios de negocios protección contra Perdida de uso.
2. The Hartford
Hartford es una compañía líder en seguros para pequeñas empresas en todo el país. La reputación de Hartford se basa en más de 100 años de cumplir promesas a los clientes que necesitan presentar una reclamación. Ofrece seguro contra inundaciones como corredor a través del Programa Nacional de Seguros contra Inundaciones.
The Hartford es la opción correcta para los dueños de negocios que buscan una cobertura integral en múltiples líneas de seguro. Este operador es bien conocido por brindar cobertura adicional en sus pólizas estándar sin aumentar los costos. Cualquier propietario de una pequeña empresa que quiera asegurarse de que la póliza de propiedad de su empresa comercial se alinee correctamente con su seguro contra inundaciones debe llamar a The Hartford.
3. Inundación del mercado privado (AIG)
Private Market Flood está respaldado por la potencia internacional de seguros comerciales, AIG. Es una rama especializada del transportista y se enfoca en soluciones de gestión de riesgos exclusivamente para seguros contra inundaciones comerciales. Private Market Flood tiene un sistema de calificación personalizado, expandido del sistema FEMA, que permite al transportista ajustar los costos de una manera más directamente relacionada con el riesgo real de una pequeña empresa.
Private Market Flood es la opción correcta para una pequeña empresa preocupada por el aumento de las tasas de seguro contra inundaciones. Con su sistema de calificación, el transportista puede ajustar los riesgos anticipados y ofrecer precios con tarifas bloqueadas hasta por tres años. Esto ayuda a las empresas en zonas de inundación conocidas a mantener bajos los costos, administrar el riesgo durante períodos de tiempo prolongados y tener un operador importante que respalde su reclamo.
4. Seguro contra inundaciones de Neptune
Neptune Flood Insurance es un corredor especializado en seguros contra inundaciones. Como sugiere su nombre, se centran principalmente en cubrir cosas bajo el agua. No dejes que el lindo nombre te engañe. Neptune Flood Insurance trabaja con los transportistas privados más grandes del mundo, así como con el Programa Nacional de Seguros contra Inundaciones, para ayudar a los propietarios de pequeñas empresas a encontrar la cobertura adecuada al precio adecuado.
Neptune Flood Insurance es ideal para una pequeña empresa que busca una solución en línea que ofrezca opciones. Su plataforma bajo demanda hace que sea fácil para el propietario de una empresa ver la diferencia con las opciones de cobertura y crear la póliza adecuada para sus propias necesidades comerciales únicas. El portal en línea de Neptune Flood Insurance es simple y directo, incluso para aquellos que no hablan de seguros.
5. Seguro contra inundaciones económico
Cheap Flood Insurance es un corredor de seguros especializado que ofrece cobertura en algunos de los estados más riesgosos al oeste del Mississippi por inundaciones, incluidos Texas, Hawai y California. Cheap Flood Insurance está adoptando una postura sobre las costosas tarifas que ofrece el Programa Nacional de Seguro contra Inundaciones.
El seguro contra inundaciones barato es una excelente opción para las empresas ubicadas en zonas de alta inundación en los estados del oeste, donde el seguro tiende a ser mucho más alto que el promedio nacional. Con este corredor, el propietario de una pequeña empresa puede encontrar un transportista con el apetito de cubrir los riesgos en la zona de riesgo, lo que ayuda a mantener bajos los costos para los propietarios de negocios.
Qué es el seguro contra inundaciones comercial
El seguro contra inundaciones paga los daños a la propiedad y el contenido después de una inundación causada por un aumento de agua externo que el seguro de propiedad comercial no cubre. Mientras que una póliza de seguro de responsabilidad general cubre las inundaciones por rotura de una tubería en el baño, el seguro contra inundaciones comercial cubre inundaciones por inundaciones repentinas, marejadas ciclónicas, roturas de diques y crecientes de ríos. Para calificar para la cobertura, una inundación debe cubrir al menos dos acres.
FEMA y el Programa Nacional de Seguro contra Inundaciones
FEMA es el mayor proveedor de seguros contra inundaciones en los Estados Unidos. Esta agencia respaldada por el gobierno federal suscribe pólizas a través del Programa Nacional de Seguros contra Inundaciones (NFIP) y es vendida por corredores y agentes de seguros en oficinas de todo el país. El NFIP está diseñado como una alternativa a la asistencia en caso de desastre necesaria después de huracanes, inundaciones repentinas y otros desastres naturales.
FEMA ha trazado un mapa de las regiones geográficas de todo el país para determinar las zonas de mayor riesgo de inundaciones. El servicio de mapas de inundaciones está disponible para cualquier persona que desee ver el nivel de riesgo de su negocio en función de la ubicación geográfica. Aquellos que caen en zonas de alto riesgo de inundaciones pagan una prima más alta en comparación con aquellos en regiones consideradas menos riesgosas. Los límites máximos de cobertura a través del NFIP son $ 500,000 para propiedad del edificio y $ 500,000 para contenido personal comercial.
Transportistas privados que ofrecen seguros contra inundaciones comerciales
En los últimos años, la desregulación de la industria de seguros contra inundaciones ha provocado un crecimiento, y los transportistas privados ofrecen precios más competitivos y pólizas completas. En 2017, por ejemplo, las primas por inundación de los transportistas privados se duplicaron con creces en todos los estados excepto en Maine. La expansión de la competencia es una buena noticia para los propietarios de pequeñas empresas que tradicionalmente se han dejado a la única opción con el NFIP y algunas opciones privadas.
Al diversificar el riesgo entre los operadores, el NFIP también puede fijar el precio de sus propias pólizas de manera más competitiva. Todo propietario de una pequeña empresa que busque un seguro contra inundaciones debe buscar tarifas y opciones de póliza, ya que los transportistas tienen diferentes coberturas disponibles. Muchos proveedores están aumentando los límites de cobertura comercial más allá del NFIP para satisfacer las necesidades de los propietarios de negocios.
Qué cubre el seguro contra inundaciones comerciales
El seguro contra inundaciones comerciales cubre los activos comerciales que se dañan, se pierden o se destruyen durante una inundación. Algunas pólizas cubren la pérdida de ingresos de una empresa, así como los gastos razonables que se pagan para tomar medidas de precaución o mitigar los daños de un desastre inminente.
El seguro comercial contra inundaciones cubre su negocio por pérdidas asociadas con:
- Componentes estructurales: todo lo que se adjunta y se utiliza para construir la estructura, incluidas las tablas del piso, las paredes, las puertas y todos los demás accesorios.
- Infraestructura de servicios públicos del edificio: sistemas eléctricos, de calefacción y de plomería dentro del edificio
- Gastos razonables: costos para asegurar, mover o mitigar los daños por inundaciones, como comprar sacos de arena o transportar el inventario a una zona segura.
- Cimentación y escaleras: Cemento o cimientos elevados, así como escaleras unidas a la estructura interna o externamente.
- Contenidos y electrodomésticos: Contenidos dentro de la estructura que son propiedad y se utilizan para operaciones comerciales regulares
Lo que no cubre el seguro contra inundaciones para empresas
El seguro contra inundaciones comercial tiene exclusiones para lo siguiente:
- Separa estructuras: cobertizos, remolques y garajes independientes pueden no estar cubiertos por las opciones de póliza estándar
- Vehículos comerciales: los automóviles, camiones, vehículos todo terreno y carritos de golf deben estar cubiertos a través de pólizas de automóviles comerciales con la opción de cobertura integral
- Paisajismo: Se excluyen todos los paisajismo exterior, así como aceras e iluminación.
- Sistemas sépticos: los sistemas y componentes de plomería externos no se consideran parte de la estructura
- Interrupción del negocio: la pérdida de ingresos de las operaciones comerciales no está cubierta por la mayoría de las pólizas de seguro contra inundaciones comerciales estándar
- Daños evitables: cualquier daño, incluido el moho o los hongos, puede no estar cubierto si el propietario de la pequeña empresa no tomó las medidas razonables para evitarlo.
Toda pequeña empresa necesita evaluar el riesgo de inundaciones y su impacto en las operaciones comerciales. No todas las empresas deben tener un seguro contra inundaciones, pero tenerlo podría ser la diferencia entre comenzar de nuevo o declararse en bancarrota.
Cómo funciona el seguro contra inundaciones comercial
Una empresa puede comprar un seguro contra inundaciones en cualquier momento, pero hay un período de espera antes de que comience la cobertura, por lo que es mejor no esperar hasta que se avecina una tormenta. Si bien los períodos de espera de los proveedores privados varían, el NFIP a través de FEMA tiene un período de espera de 30 días antes de que entre en vigor la política.
FEMA define una inundación como una condición temporal en la que la tierra normalmente seca está completamente inundada de agua. La causa de la inundación podría ser el desbordamiento de cuerpos de agua, una escorrentía inusual y rápida de cualquier fuente de agua o deslizamientos de tierra.
Para quién es adecuado el seguro contra inundaciones comercial
Ningún negocio es inmune a las inundaciones. Ya sea que viva cerca de las aguas costeras, cualquier masa de agua interior, un arroyo o incluso donde haya una gran cantidad de nieve que pueda derretirse, es posible que necesite un seguro contra inundaciones. Los patrones climáticos han cambiado a lo largo de los años y las nuevas áreas se están volviendo propensas a las inundaciones, por lo que es importante que todas las empresas tengan algún nivel de cobertura.
Identificación de zonas de inundación
FEMA ha trazado y calificado diferentes regiones geográficas según la probabilidad de una inundación y el tipo de riesgo. Las áreas de peligro de inundación se dividen en zonas A, B, C, D, V y X, y muchas tienen subconjuntos de riesgo.
Clasificaciones de mapas de zonas de inundación
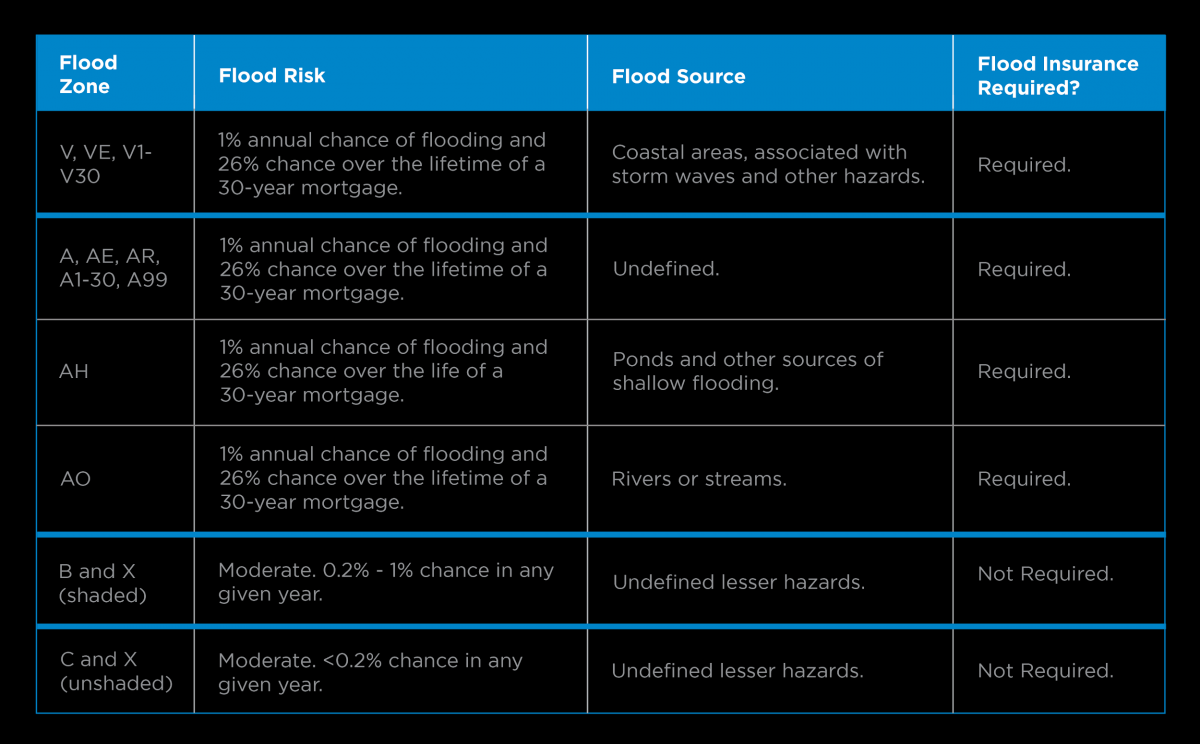
Las zonas de inundación obligatorias de mayor riesgo basadas en el riesgo incluyen:
- Zonas de inundación V: áreas costeras donde es probable que haya olas y marejadas ciclónicas
- Zonas alimentarias A: regiones del interior cercanas a cuerpos de agua donde los bancos pueden desbordarse o pueden ocurrir inundaciones poco profundas
Las determinaciones se basan en el uno por ciento de probabilidad de que un área iguale o exceda las inundaciones anuales definidas por un término: la inundación de 100 años. No se deje engañar por el término, ya que la inundación de 100 años puede ocurrir en años consecutivos y simplemente describe eventos hidrológicos que aumentan la probabilidad de inundaciones.
Ejemplo de seguro contra inundaciones para empresas
Imagínese una pequeña ciudad experimentando un récord de nieve en invierno. Un día inusualmente cálido derrite los ventisqueros a nivel del techo, y los negocios locales en el área tienen agua fluyendo hacia sus tiendas. Una galería de arte toma medidas preventivas y transporta esculturas a una instalación de almacenamiento, se asegura de que las pinturas estén colgadas para que no estén en peligro y colocan sacos de arena alrededor de las entradas de las tiendas.
Esta pequeña empresa ha tomado precauciones razonables. Si ocurriera una inundación en su área, este negocio sería reembolsado por los costos de reubicar el arte y proteger el negocio junto con cualquier pérdida que ocurriera por el derretimiento del ventisquero.
Costos comerciales del seguro contra inundaciones
Los costos de los seguros comerciales contra inundaciones pueden variar drásticamente incluso de una cuadra a otra en la misma ciudad. La ubicación de una empresa, el terreno local, la proximidad a las fuentes de agua naturales y el historial de inundaciones pueden aumentar las primas de manera espectacular. Las pequeñas empresas en una zona de inundación conocida pueden esperar pagar al menos $ 5,000 al año por $ 250,000 en cobertura de edificios y $ 100,000 por protección de contenido.
Costos típicos del seguro contra inundaciones comerciales
| Zona de inundacion | Cobertura del edificio | Cobertura de contenido | Premio anual | Deducible |
|---|---|---|---|---|
| V Zona de inundación | $ 50 000 | $ 100,000 | $ 17,500 | $ 5,000 |
| V Zona de inundación con certificado de elevación | $ 50 000 | $ 100,000 | $ 11,800 | $ 5,000 |
| Una zona de inundación | $ 250 000 | $ 100,000 | $ 6.500 | $ 5,000 |
| Zona de inundación B, C o X | $ 250 000 | $ 100,000 | $ 650 | $ 5,000 |
Muchos factores afectan el precio de los seguros contra inundaciones comerciales más allá de la zona y la proximidad a los peligros. La forma en que se construye la estructura juega un papel importante en los precios.
Los factores específicos de la ubicación que se utilizan para determinar las primas del seguro contra inundaciones incluyen:
- Grado de la propiedad : El grado de la propiedad puede aumentar la prima porque la pendiente puede hacer que el agua se acelere y se acumule contra el exterior del edificio.
- Sótano o espacio de acceso: Se prohíbe la construcción nueva con sótanos y espacios de acceso en llanuras aluviales conocidas. A los espacios subterráneos protegidos y autorizados se les puede agregar un recargo del 20%. Tener al menos dos conductos de ventilación puede reducir este cargo.
- Elevación: una ubicación elevada por encima de la elevación de inundación base reducirá la tasa en todas las zonas.
- Certificado de elevación certificado: una evaluación profesional de la altura exacta y la construcción de los cimientos de una propiedad proporcionada a la compañía de seguros puede reducir las tarifas.
- Paredes separables: las paredes que no forman parte de la integridad estructural diseñadas para separarse cuando las aguas de la inundación se precipitan, pueden evitar que se acumule un charco dentro de la casa y proteger los niveles superiores de las inundaciones.
- Ubicación de los servicios públicos: la infraestructura eléctrica, de calefacción y de plomería ubicada en los sótanos o los espacios bajos puede aumentar las tarifas con un recargo.
Otras necesidades de seguros comerciales
Tan importante como es esta cobertura, es probable que el seguro contra inundaciones no sea la primera póliza de seguro comercial que necesita. El seguro comercial contra inundaciones es solo un componente para proteger su negocio de pérdidas. Aquí hay otras políticas que probablemente necesite para asegurarse de que no haya brechas de riesgo que puedan conducir a la insolvencia de la empresa.
Seguro de responsabilidad general
El seguro de responsabilidad civil cubre a su empresa de reclamaciones de terceros al cuerpo o propiedad. Los ejemplos comunes incluyen lesiones por resbalones y caídas o daños accidentales a la propiedad, como dejar caer la computadora portátil de un cliente. El seguro de responsabilidad general pagará las reclamaciones, los acuerdos o incluso la defensa legal por reclamaciones fraudulentas.
Seguro de propiedad comercial
El seguro de propiedad comercial cubre los activos de una empresa, como muebles, computadoras, equipo, inventario y suministros, por daños relacionados con robo, vandalismo e incendio. También repara o reemplaza elementos del daño causado por el agua que resulta de la rotura de una tubería interna, pero no protege contra pérdidas por inundación.
Política del propietario de la empresa (BOP)
La póliza de propietario de una empresa (BOP) es una póliza híbrida que combina el seguro de responsabilidad general y el seguro de propiedad comercial. La mayoría de los BOP también incluyen el servicio de interrupción del negocio que paga por la pérdida de ingresos cuando una empresa no puede abrir sus puertas después de una pérdida.
Las propiedades comerciales y los BOP a menudo brindan cobertura adicional por encima de la cobertura del seguro comercial contra inundaciones. Si bien el seguro contra inundaciones cubre los activos dañados durante la inundación, si el negocio es saqueado después del desastre o se produce un incendio en el edificio, estas otras pólizas brindan protección.
El proceso de reclamaciones del seguro contra inundaciones
El proceso de reclamaciones del seguro contra inundaciones comienza antes de llamar a la compañía de seguros. Haga lo que pueda para proteger la propiedad y su contenido. Puede que esto no sea posible, pero es el primer paso a considerar. Preste atención a si los artículos pueden haber sido barridos o saqueados. Evalúe los activos comerciales y las listas de inventario que tenga junto con la información de su póliza de seguro.
Los propietarios de pequeñas empresas pueden tener más de una póliza activada en un desastre natural que incluye inundaciones. Si su póliza comercial es de la misma compañía de seguros que su póliza de seguro contra inundaciones, llame a su empresa para procesar una reclamación por catástrofe. La mayoría de las reclamaciones después de un desastre natural reciben un número de teléfono exclusivo y un código de respuesta ante desastres conocido como "Código Cat". Esto le facilita el seguimiento de la pérdida en varias pólizas.
Este proceso también ayuda a los representantes de reclamaciones a priorizar las necesidades y revisar las opciones para la cobertura de múltiples pólizas. Por ejemplo, si un huracán golpeó y su edificio se inundó con tres pies de marejada ciclónica y el techo sufrió daños por el viento, tanto una póliza de huracán como de inundación requerirían reclamaciones.
Consejos para obtener un seguro contra inundaciones comercial
A continuación, se ofrecen tres consejos para obtener un seguro contra inundaciones comercial.
Busque su ubicación en el servicio de mapas de inundaciones
El Centro de servicio de mapas de inundaciones es un portal público al que pueden acceder todos los propietarios de propiedades residenciales y comerciales. Ha mapeado la mayor parte de los Estados Unidos, categorizando ubicaciones según las zonas de riesgo. Conozca su zona de riesgo antes de buscar un seguro para asegurarse de comprar la póliza correcta.
Evalúe su edificio
Un edificio con un certificado de elevación, muros separables y cimientos elevados puede calificar para reducciones de prima. Familiarícese con la ubicación de los servicios públicos, cualquier historial de inundaciones en el área y a qué altura. Cree planes para mitigar las posibles pérdidas por inundaciones. Cuanta más información se proporcione a la compañía de seguros, mayores serán sus posibilidades de calificar para los descuentos.
No espere un desastre inminente
Hay un período de espera de 30 días antes de que pueda tener una pérdida que sea elegible para un reclamo en la póliza de seguro contra inundaciones para empresas. Esto es para disuadir a los consumidores de jugar con el sistema y comprarlo solo por un corto período de tiempo cuando es probable que se produzcan pérdidas. Algunas compañías de seguros colocan una moratoria sobre las pólizas existentes que conducen a huracanes o tormentas de nieve para evitar ajustar los deducibles y las opciones de cobertura en el último minuto.
Seguros comerciales contra inundaciones Preguntas frecuentes (FAQ)
A menos que su prestamista o arrendador requiera un seguro contra inundaciones, se considera un gasto de seguro comercial opcional que cubre las brechas de otras pólizas. Nuestra misión es brindarle las mejores respuestas a sus preguntas.
¿Mi seguro de propiedad comercial incluye cobertura contra inundaciones?
El seguro de propiedad comercial excluye las inundaciones por un aumento de los recursos hídricos externos. Solo el seguro contra inundaciones especializado comprado a través de FEMA o un transportista privado pagará para reparar o reemplazar la propiedad y los activos dañados en una inundación.
¿Qué es un certificado de elevación?
El NFIP a través de FEMA requiere un certificado para las propiedades ubicadas en zonas de alto riesgo de inundación para validar la altura del edificio en relación con el nivel del suelo. Los certificados de elevación se utilizan para demostrar el riesgo reducido que tienen algunos edificios al no construirse directamente en el suelo.
¿Qué pasa si mi negocio se extiende a ambos lados de dos zonas inundables?
Una empresa que se extiende a ambos lados de las zonas de inundación debe asegurarse con base en la zona de inundación más riesgosa. Esto es independientemente del porcentaje que la zona de inundación más riesgosa mantenga en la propiedad. Si el cinco por ciento de la propiedad comercial se encuentra en la Zona de Inundaciones V y el resto en la Zona B, la empresa debe mantener las tarifas de la Zona A.
Conclusión
El seguro contra inundaciones comerciales cubre las brechas de daños y pérdidas de los propietarios de pequeñas empresas particularmente vulnerables a los peligros del agua y los sistemas de tormentas regionales. El edificio físico y su contenido se reparan o reemplazan después de crecientes inundaciones, deslizamientos de tierra o avalanchas. Los costos del seguro contra inundaciones comerciales aumentan cuanto más cerca de los peligros está una empresa.
Recuperarse de cualquier pérdida, especialmente una inundación, es emocionalmente agotador. Trabajar con una empresa que comprende la importancia de hacer que su negocio se complete rápidamente puede ser fundamental para sobrevivir a una catástrofe de este tipo. Con sus límites más altos y la inclusión de la interrupción del negocio, Hiscox va más allá de las pólizas comerciales tradicionales de seguro contra inundaciones. Obtenga una cotización gratuita y sin compromiso en minutos.