
Seguro de propietario: definición, costo, características y proveedores

El seguro para propietarios es un tipo específico de seguro de propiedad que protege a los propietarios contra cualquier responsabilidad potencial causada por inquilinos residenciales. Las propiedades pueden incluir casas, condominios o departamentos. Por lo general, una póliza de seguro para propietarios es entre un 20% y un 30% más cara que la póliza para propietarios de viviendas. La cobertura integral para el propietario incluye cobertura de vivienda, pérdida de ingresos por alquiler y cobertura de responsabilidad.
AP Intego facilita la obtención de un seguro para propietarios. El equipo de AP Intego de agentes con licencia nacional busca y compara sus necesidades de cobertura con las compañías de seguros líderes en la industria como Travelers y AmTrust. Aplicar a través de su plataforma en línea que solo toma unos minutos.
Proveedores de seguros para propietarios
Las principales compañías de seguros nacionales cubren el seguro del propietario, a veces denominado riesgo de arrendamiento. Los proveedores varían en su preferencia para cubrir propiedades residenciales o espacios comerciales, pero los mejores proveedores ofrecen cobertura personalizada para su inversión inmobiliaria en particular.
Principales proveedores de seguros para propietarios
| Proveedor | Mejor para |
|---|---|
|
AP Intego |
Empresas de administración de propiedades que necesitan agregar un seguro de compensación para trabajadores. |
|
State Farm
|
Dueños de unidades múltiples que requieran pólizas agrupadas cuando sea posible |
|
Nationwide
|
Propietarios de propiedades residenciales donde los propietarios ocupan una unidad. |
|
CoverWallet
|
Arrendadores de mini almacenes y unidades de almacenamiento. |
|
Farmers
|
Inversores que posean propiedades residenciales unifamiliares. |
Considere estos proveedores de seguros para propietarios para sus necesidades de protección de propiedad:
AP Intego
AP Intego es un corredor en línea que facilita la compra de seguros comerciales con las principales compañías para brindar a los propietarios la mejor cobertura por las tarifas más razonables. Al comprar entre diferentes compañías, AP Intego puede ofrecer todas las líneas de seguros comerciales que protegen a los propietarios con la cobertura adecuada al mejor precio posible.
AP Intego es un proveedor ideal para ayudar a las empresas de gestión a obtener la cobertura adecuada para los riesgos generales de una propiedad grande con varias unidades. Ayuda a explorar rápidamente otras necesidades de cobertura, como la responsabilidad del empleador y las mejores compañías de compensación para trabajadores en el lugar. La innovadora plataforma de compensación para trabajadores de AP Intego de pago por uso permite flexibilidad y precisión de precios para los propietarios de negocios.
Seguro de State Farm
State Farm es una de las marcas más reconocidas en las líneas de seguros personales, que incluyen seguros para automóviles, viviendas y de vida. State Farm también trabaja con propietarios de pequeñas empresas en las comunidades para encontrar productos de seguros comerciales a precios razonables, con un agente local que ayuda a guiar el proceso y respalda a los propietarios de empresas.
State Farm es la opción correcta para los propietarios que tienen más de una unidad residencial y desean que un agente local los asesore sobre los riesgos específicos en el área, como incendios forestales, inundaciones o terremotos. State Farm ofrece pólizas especializadas en las que los condominios se suscriben bajo un formulario de póliza y todas las demás propiedades se suscriben bajo otro. Esto asegura que el inversionista del condominio tenga una cobertura adecuada para los riesgos únicos que presentan los condominios, como la evaluación de pérdidas.
Nationwide
Nationwide es más notable por sus pólizas de automóviles y propietarios de viviendas, pero también ofrece muchos productos de seguros comerciales. El portal en línea simplifica la obtención de un presupuesto y explora todos los posibles descuentos durante la solicitud, incluidos los descuentos para personas mayores.
Nationwide Insurance es la opción correcta para el propietario de una propiedad residencial que tiene un inquilino en la misma propiedad. Puede ser un dúplex o alguien que alquila una parte de una casa, como un sótano o una casa de huéspedes. Su experiencia con los propietarios de viviendas les da una ventaja para encontrar la póliza adecuada que no deje al propietario sin la cobertura adecuada en caso de una pérdida.
CoverWallet
CoverWallet es un corredor en línea con tecnología líder para ayudar al propietario de una pequeña empresa a recorrer la solicitud de seguro con facilidad. Los propietarios identifican lo que hace su negocio y la aplicación CoverWallet desglosa aún más sus necesidades con nichos específicos de la industria. Esto ayuda a acelerar el proceso de suscripción con algunos de los mejores operadores del mundo.
CoverWallet es un corredor ideal para propietarios con mayores riesgos, como arrendar unidades de almacenamiento y mini-almacenes. La empresa puede requerir que los inquilinos tengan su propio seguro, pero también puede tener un seguro adicional ofrecido a los inquilinos sin seguro para cubrir las unidades a través de sus propios proveedores. CoverWallet puede ayudar a estas empresas a colocar el riesgo en el operador adecuado.
Farmers
Farmers es un líder en seguros con años de experiencia asegurando líneas de seguros personales y comerciales. Farmers reconoce que los propietarios a menudo tienen necesidades especiales de seguro que se encuentran entre la póliza de propietario personal y el seguro de propiedad comercial. Las pólizas de propietarios de Farmers combinan los dos conceptos al igual que cualquier empresa, brindando cobertura con pocas brechas.
Farmers es lo mejor para inversores de propiedades de alquiler unifamiliares. Estos inversores suelen ser compradores familiares que añaden ingresos por alquiler a una estrategia financiera familiar a largo plazo. Farmers cubre propiedades residenciales por tarifas razonables y ofrece cobertura de seguro comercial integral en las pólizas, a menudo ofreciendo descuentos para paquetes de seguros combinados, así como asistencia para la detección de inquilinos con su servicio patentado SmartMove.
Cómo funciona el seguro de propietario
El seguro para propietarios es un tipo específico de seguro de propiedad comercial que cubre daños estructurales a un edificio o una casa, lesiones personales y pérdida de ingresos por alquiler debido a peligros enumerados, como tormentas, accidentes y vandalismo. El seguro para propietarios combina elementos del seguro para propietarios de viviendas y seguros para pequeñas empresas con el fin de proteger al propietario de una propiedad de alquiler de pérdidas monetarias.
Para los propietarios de propiedades de alquiler, depender de la lista de alquileres para cubrir los costos fijos, como la hipoteca, los impuestos y el mantenimiento, significa que es posible que no haya fondos suficientes si la propiedad no está ocupada durante una pérdida. Si hay daños que hacen que su propiedad de alquiler sea inhabitable, entonces puede correr el riesgo no solo de perder ingresos sino también de terminar en una ejecución hipotecaria . Por esta razón, los prestamistas requieren que los prestatarios que financian propiedades de alquiler compren una póliza de seguro para el propietario antes de encontrar inquilinos.
Para quién es adecuado el seguro de arrendador
El seguro de propietario es una necesidad para cualquier propietario que arriende viviendas o unidades residenciales a otros. Los prestamistas hipotecarios requieren un seguro para cubrir la hipoteca que protege la estructura en caso de daño o pérdida total. La responsabilidad a menudo está incluida, pero no siempre es requerida por las compañías hipotecarias.
Las circunstancias en las que debe obtener un seguro de arrendador incluyen aquellas en las que:
- Alquilar una casa entera a una familia
- Posee un dúplex y alquila una de las unidades
- Alquiler de condominios o apartamentos
- Permitir que un miembro de la familia que no sea el propietario, como un niño, viva en una propiedad sin pagar alquiler
En la mayoría de los casos, alguien que alquila una habitación en su casa no necesitará seguro de propietario. Consulte con su póliza de propietario de vivienda sobre la forma adecuada de cubrir este riesgo.
Costos del seguro del propietario
Dado que hay una gran cantidad de factores que pueden afectar el costo del seguro del propietario, obtener un precio general (incluso un precio aproximado) puede ser muy difícil. Los costos del seguro básico para propietarios son entre un 20% y un 30% más altos que los seguros para propietarios de viviendas comparables en su área. Por lo tanto, una póliza de propietario anual de $ 1,000 podría costar $ 1,200 para el seguro del propietario.
Factores que afectan los costos del seguro del propietario
Cada casa se construye de manera diferente con diferentes mejoras y adiciones, todas las cuales afectan el precio. A continuación, se muestran algunos factores que influirán en cuánto pagará por el seguro de propiedad de alquiler . Los costos de construcción generalmente están dictados por los costos de construcción en el área y la calidad de los materiales y acabados. Es posible que se apliquen descuentos para determinadas funciones de seguridad, como rociadores contra incendios y alarmas de seguridad.
Algunos de los factores que afectan el precio de su póliza de seguro de propietario incluyen:
- El costo de reemplazo de su propiedad de alquiler
- La cantidad de unidades en su propiedad
- La edad de su propiedad de alquiler
- La condición de su propiedad de alquiler (como el desgaste normal )
- La ubicación geográfica de su propiedad
La compañía de seguros también considerará la proximidad de la propiedad a los riesgos naturales, como áreas propensas a inundaciones, incendios y huracanes. El agente de seguros también querrá saber si permite que los inquilinos fumen en la propiedad y si tiene instaladas alarmas antirrobo, rociadores contra incendios o alarmas contra incendios. La construcción de la propiedad también afecta el costo de la póliza; Generalmente, los edificios de mampostería son más baratos de asegurar que los edificios con estructura de madera.
Otros factores que se toman en consideración incluyen las tasas de criminalidad en el área y si permite alquileres a corto o largo plazo. Si permite alquileres a corto plazo, puede pagar un poco más por la póliza de seguro. Una piscina, jacuzzi, chimenea o estufa de leña también puede aumentar el costo de su póliza.
Determinación del costo de reemplazo
El costo de reemplazo es el valor que la compañía de seguros determina que se necesitaría para reconstruir su casa desde cero. No es el valor justo de mercado o el valor de la hipoteca. Recuerde que la vivienda se basa en los principios de la demanda del consumidor, mientras que el costo de reemplazo son los costos duros asociados con la construcción. Dependiendo del mercado y de cuándo se construyó la casa, el costo de reemplazo podría ser considerablemente menor que el valor justo de mercado.
Deducible del seguro del arrendador
El deducible de su seguro de arrendador es la cantidad que debe cubrir de su bolsillo antes de que su póliza cubra cualquier costo. Los deducibles típicos del seguro de propietarios oscilan entre $ 1,000 y $ 2,500. Una pérdida por debajo de este valor es responsabilidad exclusiva del propietario. Una vez que se alcanza el deducible, el seguro paga el resto del reclamo. Los propietarios pueden reducir las primas de seguros aumentando el deducible.
Descuentos en varias pólizas
Tener más de un alquiler o tener otras líneas de seguro personales, como un automóvil o una residencia personal, podría reducir las tarifas. Esto depende completamente del operador y de cómo agrupan las pólizas para ofrecer descuentos. Hable con su agente de seguros sobre los descuentos para los que es elegible.
Historial de reclamaciones
Un propietario que tiene reclamaciones anteriores sobre la propiedad pagará primas más altas que un propietario que no tiene reclamaciones. En algunos casos, la compañía de seguros querrá ver qué soluciones se tomaron para evitar reclamos futuros, como nuevos sistemas eléctricos que no usan fusibles para evitar incendios.
Asegurar su casa de alquiler por el precio correcto le asegura que la reconstruya correctamente sin pagar de más por el seguro. Si asegura la propiedad de alquiler por más del costo de reemplazo, está desperdiciando dinero en la prima porque la compañía de seguros solo reconstruirá el tamaño y el estándar de la estructura original.
Características del seguro de propietario
Cada póliza de seguro para propietarios tiene opciones de cobertura que deben considerarse en detalle. Las opciones de cobertura se pueden utilizar para ayudarlo a adaptar la póliza a las necesidades de su propiedad y riesgos particulares. Las áreas principales de cobertura son la cobertura estructural, la responsabilidad y las rentas perdidas como parte de la cobertura del seguro por interrupción del negocio .
Cobertura de propiedad o vivienda
La cobertura de propiedad, a veces denominada cobertura de vivienda, cubre la estructura física y los sistemas permanentes de su propiedad de alquiler. Esto generalmente incluye el edificio en sí, así como los sistemas de calefacción, plomería y aire acondicionado. Esencialmente, todo lo que se adjunta a la estructura principal es parte de la cobertura de la vivienda. Las estructuras independientes pueden ser un elemento de línea de cobertura independiente, incluidos los garajes independientes.
La cobertura de vivienda generalmente también cubrirá su edificio de alquiler de riesgos específicos conocidos en la industria de seguros como peligros . Para determinar qué peligros están cubiertos por una póliza específica que está considerando, debe revisar los peligros nombrados (también conocidos como peligros cubiertos) en la póliza. Si un peligro específico no se menciona en la póliza, lo más probable es que no esté cubierto.
En términos generales, la mayoría de las pólizas de seguro para propietarios cubrirán daños por incendio, rayos, viento, granizo o nieve. Las inundaciones, terremotos, robos u otros peligros pueden requerir cobertura adicional. Si necesita una cobertura específica por avería del equipo , consulte con su compañía de seguros para determinar si se trata de un anexo incluido o si debe comprarse por separado.
Cobertura de propiedad personal
La cobertura de propiedad personal asegura cualquier propiedad personal que pueda tener en su unidad de alquiler. Esto puede incluir electrodomésticos, alfombras, herramientas, cortinas, cortinas o muebles en el caso de alquileres amueblados. Generalmente, una cantidad moderada de cobertura de propiedad personal es todo lo que se necesita para los propietarios; los inquilinos deben tener un seguro que cubra sus bienes personales.
Cobertura de responsabilidad
La cobertura de responsabilidad general es otro complemento importante a considerar al comprar un seguro de propietario. Esto cubre las lesiones físicas que ocurren en su propiedad de alquiler. Si un inquilino o sus invitados tropiezan y se caen por las escaleras o se lesionan en un incendio, pueden demandar por daños y perjuicios. Para reducir la posibilidad de reclamos, el propietario no solo debe asegurarse de que todos los artículos de la casa cumplan con el código, sino que los inquilinos tengan pólizas de inquilino que asuman riesgos de responsabilidad por mascotas o lesiones de los huéspedes.
Considere obtener al menos $ 1 millón por incidente y $ 2 millones en total para el año en protección de responsabilidad. Incluso si los inquilinos tienen una póliza de seguro para inquilinos, no hay nada que impida que una persona lesionada agregue el nombre del propietario al reclamo y la demanda. Por ocurrencia significa que estará cubierto por hasta $ 1,000,000 cada vez que alguien se lastime, mientras que el total es la cantidad total de dinero que la compañía de seguros pagará durante el año por múltiples incidentes en los que alguien se lastime.
Protección de ingresos por alquiler
La protección de ingresos por alquiler cubrirá la pérdida de su alquiler durante un período específico de tiempo que su propiedad de alquiler se vuelva inhabitable debido a un reclamo de peligro con nombre. Por ejemplo, digamos que todo su alquiler es de $ 3,600 por mes desde un edificio de tres unidades y hay un incendio. Todo el edificio se quema hasta los cimientos.
Claramente, sus unidades son inhabitables hasta que pueda volver a encender la electricidad y reparar los daños causados por el agua en las áreas comunes. Una póliza con protección de ingresos por alquiler paga su alquiler normal de $ 3,600 mientras se realizan las reparaciones. Si bien esto puede ayudarlo a mantenerse a flote, la mayoría de las pólizas no pagarán la reubicación de sus inquilinos a una vivienda temporal y, por lo general, establecerán un límite en la cantidad de tiempo que pagarán sus ingresos por alquiler.
Lo que no cubre el seguro de arrendador
Las pólizas de seguro para propietarios de viviendas, aunque están diseñadas para proteger una estructura residencial, no cubrirán reclamaciones sobre propiedades que una persona posee y alquila. De hecho, incluso si un miembro de la familia vive en la propiedad, debe existir una póliza de seguro para el propietario. De lo contrario, la estructura y todo el contenido podrían perderse sin cobertura de reparación o reemplazo porque no se suscribió adecuadamente.
La razón por la que el seguro del propietario cuesta más y está estructurado de esta manera es porque los ocupantes que no son propietarios no tratan una casa de la misma manera que un propietario, por lo que el riesgo aumenta. Existen algunas exclusiones y consideraciones comunes al comprar un seguro para propietarios. Pregúntele a su agente de seguros sobre las formas de protegerse contra estos peligros potenciales para evitar brechas en la cobertura.
Vandalismo de propiedades vacantes
Si bien el vandalismo es un riesgo cubierto en la mayoría de las pólizas de propiedad de alquiler, no cubrirá el vandalismo u otras pérdidas si la propiedad está desocupada por más de 30 días según la mayoría de los términos de la póliza de seguro. Esto significa que si los niños rompen una ventana y entran, y pintan graffiti en el interior mientras la propiedad está vacía , el reclamo podría ser rechazado.
“Incluso si compra una póliza que cubre el vandalismo, existe una gran posibilidad de que termine pagando de su bolsillo para reparar el daño. La mayoría de las personas que vandalizan su propiedad de alquiler rompiendo ventanas, robando tuberías de cobre, etc., esperarán hasta que su propiedad esté vacía. Desafortunadamente, muchas pólizas para propietarios no cubren peligros, como vandalismo, si la propiedad ha estado desocupada por más de 30 días. Si su alquiler se encuentra en un área de alta criminalidad o estará desocupado durante 30 días o más, pregunte a su agente sobre cualquier brecha en la cobertura ".
- Ken Corsini, inversor, socios residenciales de Georgia
Exclusión por actos de Dios
Las inundaciones, terremotos, sumideros, tornados, huracanes y tsunamis se consideran hechos fortuitos y, en general, se consideran peligros excluidos de su póliza. Si su propiedad de alquiler está ubicada en un área propensa a un acto de Dios específico, como inundaciones o huracanes, querrá asegurarse de que su póliza lo incluya como un peligro designado.
Lo que los inquilinos deben saber sobre el seguro para propietarios
El seguro de inquilino protege al inquilino de pérdidas a su propiedad personal y cualquier reclamo de responsabilidad que resulte de sus acciones. Las pérdidas pueden ocurrir por robo, vandalismo, incendio u otros peligros comunes nombrados. La pérdida puede ocurrir en el espacio alquilado del arrendatario, su automóvil o mientras viaja. Muchas pólizas de seguro para inquilinos cuestan tan solo $ 10 por mes. Las responsabilidades como un perro que muerde a alguien o la patineta de un niño volando hacia el automóvil de alguien son reclamaciones cubiertas por las pólizas de arrendamiento.
Independientemente de quién tenga la culpa, las pertenencias de sus inquilinos rara vez están cubiertas por pólizas de seguro para propietarios y la ley no exige que lo estén. Eso significa que incluso si una tubería explota en la propiedad e inunda el lugar, destruyendo los muebles y la computadora del inquilino, los propietarios no son responsables de la pérdida en la mayoría de los casos. Muchos propietarios exigen que los inquilinos mantengan un seguro para inquilinos.
Ejemplo de seguro de propietario
El tamaño promedio de una casa Nationwide es de 2,687 pies cuadrados. El costo de construcción promedio es de $ 150 por pie cuadrado. Esto significa que la reconstrucción de una casa promedio en Estados Unidos cuesta aproximadamente $ 403,050. Si actualiza los materiales de construcción, su costo podría aumentar a $ 185 o más por pie cuadrado, resultando en decenas de miles en costos de reconstrucción adicionales.
Los precios de venta actuales para las casas en venta en el condado de Los Ángeles, California, con 2,500 pies cuadrados oscilan entre $ 890,000 y $ 3.9 millones en varias comunidades. Por el contrario, las casas del mismo tamaño que rodean Madison, Wisconsin, oscilan entre $ 268,000 y $ 372,000 por lista de mercado.
Seguro de propietario vs seguro de propietario de vivienda
El seguro para propietarios protege la inversión o los intereses comerciales del propietario en una propiedad, mientras que el seguro para propietarios protege al propietario que reside en la vivienda. Las compañías de seguros tratan las propiedades de alquiler como pólizas comerciales con una prima más alta, aunque pueden asegurar propiedades idénticas porque los propietarios son más cuidadosos con sus propios activos que los inquilinos. Si el dueño del título de propiedad no vive en la propiedad, se requiere un seguro de propietario.
Por ejemplo, Peter y Betty compran su primera casa poco después de casarse y compran la póliza de seguro de propietario adecuada (generalmente llamada póliza HO3 o HO5) por $ 500 por año. Unos años más tarde, deciden comprar una casa más grande que satisfaga las demandas de su creciente familia. La anciana mamá de Betty decide mudarse más cerca para estar cerca de la familia. Peter y Betty le permiten vivir en su primera casa sin pagar alquiler y nunca cambiar la póliza de seguro.
Ocurre un pequeño incendio en la cocina. Si bien nadie resultó herido, hay $ 100,000 en daños estructurales y Betty pierde $ 50,000 en sus pertenencias en el incendio. Debido a que la propiedad no está bajo la póliza del propietario (generalmente llamada póliza DP3 o RDP), la compañía de seguros puede negar el reclamo con razón ya que el propietario no residía en la propiedad.
Consejos para comprar un seguro de propietario
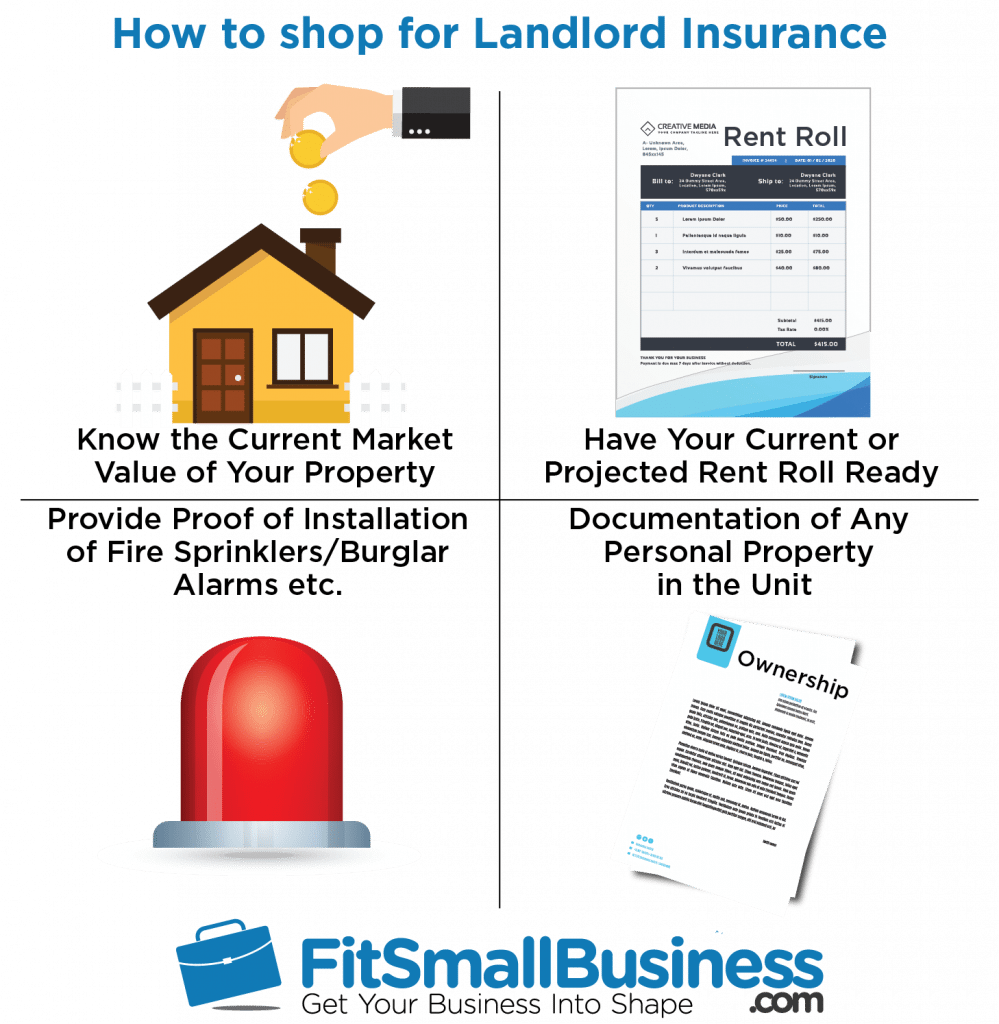
A continuación, presentamos cuatro consejos que puede utilizar al prepararse para comprar un seguro para propietarios:
1. Conozca el valor de reemplazo de su propiedad
La compañía de seguros suscribirá la vivienda en función de la información proporcionada, incluido el año en que se construyó la vivienda, una inspección visual de la calidad desde el exterior y cualquier mejora que documente, como mostradores de granito, jacuzzi y pisos de madera. Tenga los detalles preparados. Si recientemente ha construido la casa o ha terminado renovaciones importantes, proporcione una copia de las órdenes de trabajo y la facturación de los contratistas para mostrar exactamente lo que se hizo.
“Siempre trate de obtener una póliza que cubra el RCV (Valor de costo de reemplazo, también conocido como lo que costaría reemplazar su casa hoy) en lugar de ACV (Valor en efectivo real, también conocido como el valor de su casa hoy después de la depreciación). La diferencia es que una póliza ACV reduce cualquier reclamo sobre la antigüedad de la propiedad. Si bien esto puede no importar mucho el año dos, potencialmente puede perder decenas de miles de dólares si tiene la misma cobertura en el año 10. "
- Ryan Boykin, cofundador de Atlas Real Estate Group
2. Tenga lista su alquiler actual o proyectado
Dado que su póliza de seguro de arrendador cubrirá sus pérdidas de ingresos por alquiler, su agente necesita saber cuánto es su nómina de alquiler actual o proyectada. Si ya tiene inquilinos, las copias de sus contratos de arrendamiento actuales serán de gran ayuda. Si no es así, busque alquileres similares para tener una idea de cuál será su nómina de alquiler.
3. Proporcionar prueba de artículos de seguridad
Si ha instalado rociadores contra incendios, alarmas antirrobo, cerraduras o puertas resistentes o puertas de seguridad en su propiedad, reúna los recibos de los contratistas u otra documentación y entréguela al agente de seguros. Los tipos de artículos de seguridad pueden incrementar los créditos y descuentos.
4. Documento de cualquier propiedad personal en la unidad
Los contenidos de su negocio jugarán un papel importante en el aumento de la prima, así que no arroje una figura de parque de pelota por ahí. Haga un inventario de artículos como estufas, refrigeradores, lavadoras y secadoras, enumerando la marca y el modelo con los recibos. Fotografíe cualquier otro elemento de la unidad que se proporcione a los inquilinos, como alfombras, muebles o herramientas.
Preguntas frecuentes sobre seguros para propietarios (FAQ)
Ser propietario es mucho más que ser dueño de la propiedad y cobrar la lista de alquiler. Comprender los diversos aspectos de la propiedad de una propiedad de inversión y cómo el seguro protege esa inversión le ayuda a tener éxito. A continuación se presentan algunas preguntas frecuentes.
¿Se requiere que los propietarios tengan seguro?
Las compañías hipotecarias y los inversores potenciales exigen un seguro de propietario para proteger su interés financiero en una propiedad. No es requerido por ley. Por lo tanto, si el propietario de la propiedad de alquiler tiene un título claro sin gravámenes, no existe ningún requisito para el seguro del propietario, aunque es muy recomendable para proteger los intereses financieros personales del propietario.
“La importancia del seguro para un propietario nuevo o experimentado depende de la calidad del transportista, la cobertura que ofrecen y el servicio que recibirán del agente. Considere optar por un deducible más alto de $ 2,500 en lugar de los planes con deducible más bajo de $ 1,000. La mayoría de los propietarios terminarán pagando los costos directamente hasta el rango de $ 2,500 para evitar tener un reclamo de pérdida en su seguro por las primas adicionales que les costará en los próximos años. Si bien esto puede terminar siendo más costoso a corto plazo, significará mejores precios en el futuro a medida que su cartera crezca ".
- Brandon Stein, director de operaciones, LBPM
¿Necesito cobertura de contenido al alquilar una casa vacía?
La mayoría de las pólizas para propietarios tienen una cobertura de contenido mínima de alrededor de $ 5,000 incluidos en la póliza sin cargo adicional. Aunque el contrato de alquiler establece una casa vacía, puede haber cosas como la unidad HVAC que se consideren propiedad. No es necesario que actualice la cobertura de contenido, pero las pólizas con la inclusión generalmente benefician a los propietarios en las reclamaciones.
“Por lo general, la cobertura de contenido es mucho menor que la póliza de seguro de propietario normal, ya que, por lo general, las únicas cosas que el propietario posee en el alquiler son electrodomésticos más grandes y gabinetes empotrados, a menos que el alquiler esté amueblado. Las pertenencias del inquilino estarán protegidas por su Política de inquilinos, que recomiendo que todos mis clientes propietarios requieran ”.
- Ben Guttman, CPIA, Agencia de Seguros de North Central
¿Son deducibles los costos del seguro del propietario?
El seguro del propietario es un gasto para un activo comercial y es deducible en las declaraciones de impuestos junto con los impuestos a la propiedad, el mantenimiento y los gastos de préstamos. Sin embargo, recuerde que el seguro debe ser un seguro de propiedad de alquiler y no una póliza de propietario tradicional para ser elegible para la deducción.
“Aunque el seguro para propietarios es más caro que la póliza de seguro para propietarios tradicional, también es deducible de impuestos. Se considera un gasto relacionado con el funcionamiento de una empresa ".
- Crystalynn Shelton, CPA, escritora, Fit Small Business
Para obtener más información sobre los impuestos relacionados con las propiedades de alquiler, consulte nuestra guía sobre las deducciones de impuestos a las propiedades de alquiler .
Conclusión
Cada propietario de una propiedad de alquiler necesita una póliza de seguro de propiedad de alquiler. Si bien hay muchas opciones de cobertura para elegir, debe elegir una póliza que le brinde una cobertura de vivienda adecuada, incluidos los riesgos comunes en su área, y al menos $ 1,000,000 de cobertura de responsabilidad. El costo del seguro del propietario es pequeño en relación con la seguridad que brinda.
Si está listo para hablar con alguien sobre el seguro de propietario para su propiedad de inversión, comuníquese con el equipo de AP Intego . Ofrecen una consulta gratuita y sin compromiso para conseguirle la mejor póliza a un precio asequible. Obtenga cotizaciones personalizadas de compañías de seguros líderes en la industria como Travelers y AmTrust en minutos.