
Seguro de alquiler vacacional: costo, cobertura y cotizaciones
El seguro de alquiler vacacional cubre los riesgos asociados con las propiedades vacacionales a corto plazo que alquila. Su póliza debe incluir cobertura para la estructura y contenido de su propiedad de alquiler vacacional y la pérdida de ingresos, así como su responsabilidad por daños a otras personas. Las pólizas típicas cuestan alrededor de $ 2,000 a $ 3,000 por año.
Proveedores de seguros de alquiler vacacional
Desea encontrar una compañía de seguros que se especialice en seguros de alquiler a corto plazo. Muchos proveedores de seguros para propietarios de viviendas tienen pólizas diseñadas para inversores inmobiliarios que tienen una o dos propiedades pequeñas. Si tiene una cartera más grande de alquileres de vacaciones, busque una aerolínea con un mayor apetito de seguros comerciales.
Principales proveedores de seguros de alquiler vacacional
|
Proveedor |
Mejor para
|
|---|---|
|
Propietarios de condominios con pólizas de asociación maestras pero que necesitan una cobertura específica de evaluación de pérdidas
|
|
|
Propietarios que usan y alquilan la propiedad que buscan tener un endoso de propietarios
|
|
|
Alquileres de playa en comunidades frecuentes de huracanes e inundaciones donde las políticas son difíciles de conseguir
|
|
|
Propietario que busca una póliza personalizada con una disposición de liquidación de pérdidas acordada para ahorrar en costos.
|
|
|
Administradores de propiedades de alquiler vacacional a corto plazo con más de 10 reservas diferentes cada año
|
Aquí hay cinco excelentes proveedores de seguros para viviendas de alquiler vacacional.
Nationwide
Nationwide Insurance brinda cobertura de seguro personal y comercial en los 50 estados y ofrece varios descuentos, incluidos descuentos para múltiples políticas. Los propietarios de propiedades de alquiler vacacional pueden obtener todas las líneas de seguros personales, incluidas las pólizas de vivienda, automóvil y paraguas en un solo lugar, al mismo tiempo que obtienen una póliza de propiedad de alquiler vacacional comercial.
Nationwide Insurance es adecuado para el seguro de propiedad de alquiler a corto plazo donde los propietarios tienen un condominio con terrenos comunes y una póliza de asociación maestra. Nationwide ofrece políticas de alquiler de condominios integrales con precios razonables de evaluación de pérdidas. La evaluación de pérdidas es la cantidad que el propietario de un condominio adeuda por los deducibles de la póliza principal de la asociación de propietarios (HOA).
Seguro de Allstate
Allstate es un proveedor de seguros nacional de renombre que ofrece la mayor cantidad de descuentos en pólizas. La aseguradora ofrece todas las líneas de seguros personales, incluidos los seguros de automóviles y propietarios de viviendas, donde se ofrecen descuentos por paquetes. También fue una de las primeras empresas en ofrecer un respaldo para el uso compartido de viviendas donde el propietario usa y alquila su casa.
Allstate es la opción correcta para los propietarios de viviendas que tienen residencias secundarias que alquilan fuera de temporada. Allstate Host Advantage es una forma asequible de agregar cobertura para alquileres a corto plazo a las pólizas de propietarios existentes. El endoso es de alrededor de $ 50 para cobertura limitada de hasta $ 10,000 para pertenencias personales al alquilar y extiende la cobertura de responsabilidad a los límites de la póliza para el alquiler.
Farmers insurance
Farmers Insurance es un proveedor nacional de líneas de seguros personales y comerciales de renombre, incluido el seguro de alquiler vacacional. Ofrece dos tipos diferentes de pólizas de seguro de alquiler vacacional: una personalizada y otra que es una póliza preempaquetada llamada Seguro de propiedad vacacional y de temporada.
Farmers es la opción correcta para los dueños de propiedades en áreas propensas a desastres, como Florida, donde las pólizas son caras y algunas compañías de seguros aún no están escribiendo mucho o nada, para el caso. La póliza preempaquetada de Farmers incluye opciones como seguro de responsabilidad civil y cobertura integral de propiedad, así como cobertura de pérdida total y parcial, y puede agregar cobertura para personalizar su póliza. Los propietarios de viviendas también pueden obtener un seguro contra inundaciones a través de Farmers para acceder al Programa Nacional de Seguro contra Inundaciones (NFIP) para proteger las propiedades costeras.
Seguro Foremost
Foremost Insurance puede ser una compañía de seguros de alquiler vacacional menos conocida, pero ofrece una amplia variedad de pólizas especializadas. Sus pólizas de seguro de vivienda de alquiler vacacional incluyen protección de la propiedad, cobertura de responsabilidad y cualquier cobertura potencial de pérdida de ingresos.
Foremost Insurance es adecuado para el propietario de una propiedad de alquiler vacacional que busca personalizar una póliza según el uso, la ubicación y las necesidades de cobertura. Foremost también ofrece una cobertura de valor real en efectivo que cubre el costo de reemplazar su casa menos la depreciación para aquellos que buscan una cobertura más barata y una política de liquidación de pérdidas acordada para una cobertura de pérdida total sin complicaciones.
Seguro adecuado
Proper Insurance es otro proveedor de seguros menos conocido que se especializa en seguros de alquiler de vacaciones a corto plazo. Es el líder de la industria en este espacio y puede brindarle una cotización en línea en cinco minutos. Esto es único porque la mayoría de los demás proveedores de seguros de viviendas de alquiler vacacional no le darán un presupuesto en línea. Aquellos que sí lo hacen, rara vez pueden devolver cotizaciones tan rápido.
Proper Insurance es la opción correcta para inversores con más de 10 alquileres a corto plazo por año. Las pólizas de la compañía no tienen restricciones de vacantes e incluyen cobertura de construcción, contenido, responsabilidad e ingresos comerciales. También incluye seguro de responsabilidad personal cuando la propiedad también se utilice como residencia o casa de vacaciones.
Cómo funciona el seguro de alquiler vacacional
El seguro de alquiler vacacional cubre las pérdidas que ocurren mientras la casa se encuentra entre períodos de ocupación o por cosas que suceden cuando está desocupada. Necesita un seguro de vivienda de alquiler a corto plazo, que es bastante diferente al seguro de propietario de vivienda. Los proveedores de seguros generalmente tratan las casas de alquiler para vacaciones como negocios si están ocupadas por el propietario 14 días o menos al año o alquiladas el 90 por ciento o más del tiempo. Sin embargo, esto varía entre los proveedores de seguros.
El seguro de alquiler vacacional es apropiado si:
- No viva en su propiedad de alquiler vacacional durante todo el año, pero también la alquila
- Alquile una propiedad, incluso una casa que ocupe periódicamente, convirtiéndola en una "actividad comercial" según los estándares de un proveedor de seguros
“El seguro del propietario lo compra el propietario y cubre la vivienda, otras estructuras, propiedad personal, pérdida de uso, responsabilidad, etc. Para los propietarios de viviendas que alquilan su propiedad, también existen otras consideraciones de seguro, dependiendo de la frecuencia con la que el propietario alquila la propiedad ".
—Todd Kozikowski, cofundador de Clearsurance
Las pólizas de seguro para propietarios de viviendas son muy similares, independientemente del tipo de proveedor que elija. Sin embargo, los proveedores ofrecen una variedad de planes de seguro de alquiler vacacional. Algunos proveedores consideran la frecuencia con la que alquila la propiedad. Si el proveedor considera que la frecuencia es baja, entonces le permite agregar una cláusula adicional a la póliza de propietarios de vivienda. Desafortunadamente, esta no es una regla general y las opciones pueden variar ampliamente entre los proveedores.
Más comúnmente, los proveedores de seguros de viviendas de alquiler vacacional requieren una póliza separada, que incluye seguro de responsabilidad comercial. Independientemente del tipo de póliza de seguro de alquiler vacacional que elija, debe incluir algunas cosas importantes.
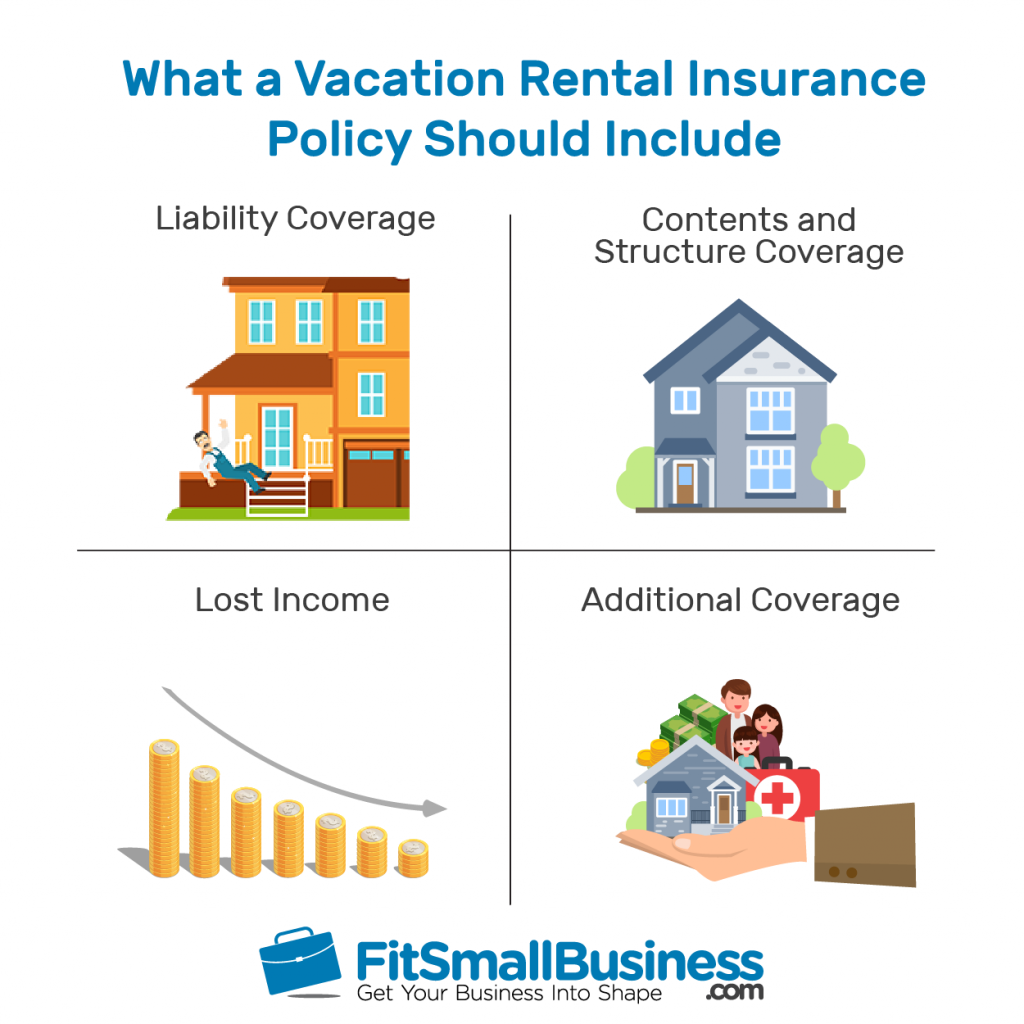
Una póliza de seguro de vivienda de alquiler vacacional debe incluir:
- Cobertura de responsabilidad : cubre las lesiones personales de sus inquilinos, sus invitados y cualquier otra persona en su propiedad.
- Cobertura de contenido y estructura : El edificio y su contenido están cubiertos en caso de incendio, daño, robo y otros eventos; servicios como una piscina o jacuzzi también pueden estar cubiertos
- Ingresos perdidos : si su propiedad se daña y pierde posibles ingresos por alquiler, la póliza le reembolsará los ingresos perdidos
- Cobertura adicional: es posible que deba agregar cobertura contra inundaciones o terremotos a su póliza si vive en un área donde se necesita
La cobertura del seguro de alquiler vacacional puede ser compleja porque los diferentes proveedores tienen pautas diferentes, por lo que es mejor hablar con un agente de seguros y ser sincero en cuanto a que su propiedad vacacional se alquila y no su residencia principal. Es posible que los propietarios no estén cubiertos o que se les niegue un reclamo si le dicen al agente de seguros que la propiedad es una residencia principal cuando no lo es. En cambio, necesitan tener un seguro de alquiler a corto plazo.
Consideraciones especiales del propietario del condominio con el seguro de alquiler vacacional
Un condominio en la playa que alquile necesitará la misma cobertura que cualquier otra estructura independiente. La diferencia es que los condominios pueden tener una asociación de propietarios o una asociación de administración general. Si bien la HOA generalmente cubre cosas que se consideran áreas comunes, también pueden incluir una cláusula separada similar a un deducible llamada evaluación de pérdidas que debe cubrir.
La evaluación de pérdidas es la cantidad que la HOA asigna a cada propietario de la asociación si hay un reclamo para toda la comunidad. Por ejemplo, si un visitante de edad avanzada se lesiona en una caída a lo largo del camino de la playa, el reclamo puede ir en contra de toda la asociación por no mantener el camino correctamente y se paga a través de la evaluación de pérdidas. La evaluación de pérdidas varía de una asociación a otra y puede llegar a los $ 50,000 para los propietarios en áreas de terremotos.
Puede encontrar un seguro de propiedad de alquiler vacacional que tenga cobertura para pagar esta evaluación de pérdida si la póliza maestra de la HOA tiene un reclamo en su contra.
Vivienda de alquiler vacacional vs segunda vivienda
Por lo general, las personas compran una casa de alquiler para vacaciones con dos propósitos: usarla para sus propias vacaciones y alquilarla a otros, a menudo para compensar algunos de los costos de propiedad de la vivienda y los gastos de vacaciones. Sin embargo, una segunda vivienda normalmente no se alquila y solo se utiliza como segunda residencia principal. Esto marca la diferencia cuando se trata de seguros.
Por ejemplo, si los propietarios usan una casa de alquiler vacacional durante 14 días o menos al año o el 10% o menos del tiempo que está alquilada, los proveedores de seguros de alquiler vacacional generalmente la consideran un negocio.
Sin embargo, esta es una regla general y varía entre los proveedores. Los proveedores de seguros también quieren saber con qué frecuencia los propietarios o el administrador de la propiedad visitan la propiedad.
Por el contrario, una segunda casa no se alquila y la cobertura es generalmente similar a una póliza típica para propietarios de viviendas. Los proveedores de seguros consideran que una segunda casa es menos riesgosa que una casa de alquiler vacacional porque no tiene la responsabilidad asociada con los inquilinos. Algunas pólizas de vivienda cubren una segunda vivienda, mientras que otros proveedores requieren un seguro de segunda vivienda por separado.
Seguro de casa de vacaciones vs casa vacante
Una casa de vacaciones es una propiedad secundaria que se utiliza para viajes familiares, alquileres para vacacionistas y alojamiento temporal para visitantes corporativos a corto plazo. Los dos últimos de estos usos requieren un seguro comercial. Una casa desocupada es una casa vacía que está en transición, ya sea porque está a la venta, en sucesión, o porque está desocupada y necesita una forma de póliza de seguro personal para propietarios de vivienda.
Para obtener más información sobre el seguro de propiedad desocupada, consulte nuestra guía detallada sobre seguros de vivienda desocupada y desocupada , incluidos proveedores y costos.
Ejemplos de reclamaciones de seguros de casas de vacaciones
Veamos un ejemplo de una cabaña en un lago de montaña comprada por una familia como alquiler de vacaciones para la pesca de verano y el esquí de invierno. La familia usa la propiedad durante una semana durante el verano y una semana en el invierno, pero la alquila el resto del año. Tienen dificultades para alquilar en el otoño antes de que comience la temporada de esquí y los niños estén en la escuela.
Estos son algunos riesgos potenciales que la compañía de seguros debe considerar:
- Zona de incendios forestales de montaña: las casas en las montañas a menudo tienen riesgos de suscripción especiales debido a la posibilidad de incendios forestales y la dificultad que tienen los bomberos para navegar por calles de montaña estrechas o sin pavimentar. La entrada y la salida son un factor importante para obtener y fijar el precio de estas políticas.
- Inundaciones del lago: las fuertes lluvias pueden hacer que los niveles del lago aumenten o que el ventisquero se derrita y provoquen inundaciones importantes. La inundación no es un reclamo cubierto para propietarios de viviendas o seguros de propiedad de alquiler vacacional y requiere una póliza de seguro contra inundaciones separada.
- Vandalismo y robo en lugares desocupados: Las propiedades vacías en lugares remotos son blanco de vandalismo o robo. Incluso si hay vecinos, están acostumbrados a que haya diferentes personas en el lugar de alquiler y pueden no alertar a la policía.
- Ocupantes ilegales: Alguien que se hace cargo del alquiler vacacional como propiedad propia porque estaba desocupado generalmente requiere procedimientos de desalojo que toman tiempo. Esto podría afectar negativamente la ocupación y los ingresos de alquiler, además de posibles daños por parte de ocupantes ilegales.
- Desgaste anormal debido al uso frecuente: el uso intensivo de elementos como plomería o electrodomésticos con períodos de inactividad puede provocar un aumento de reclamaciones debido a roturas de tuberías o fallas de electrodomésticos.
- Negligencia del arrendatario: los no propietarios rara vez tratan una propiedad como lo haría un propietario. Por ejemplo, una familia con cinco hijos podría permitir que todos salten dentro y fuera de la bañera, salpicando agua por todas partes y quizás dejando que se desborde.
- Robo de inquilinos: la mayoría de los alquileres vacacionales vienen equipados con todo lo que el inquilino necesita, incluidos utensilios de cocina. No es raro que desaparezcan cosas como obras de arte, libros o equipos deportivos.
- Huéspedes lesionados: si un inquilino se tropieza con una pavimentadora de jardín agrietada y se lesiona, puede demandar por los costos médicos y la pérdida potencial de salarios y un reembolso de los gastos de vacaciones.
Muchas propiedades como esta están lejos de los vecinos o en comunidades donde otras casas pueden estar desocupadas porque también son casas de vacaciones. Esto significa que pueden pasar semanas, si no meses, antes de que alguien se dé cuenta de que ha surgido un problema y necesita atención. Una pequeña rotura de tubería que pasa desapercibida durante una semana podría ocasionar diez veces más daños porque el propietario no pudo mitigar el problema de manera oportuna.
Costos del seguro de alquiler vacacional
El costo promedio del seguro de alquiler de vacaciones es de $ 2,000 a $ 3,000 por año o aproximadamente dos o tres veces el costo de una póliza de propietario de vivienda típica. La forma en que se utiliza la casa con mayor frecuencia se incluye en la prima del alquiler vacacional. Por lo general, si va a utilizar su propiedad para usted más que para inquilinos a corto plazo, el costo es menor.
El costo de la póliza promedio para propietarios de viviendas es de $ 1,228 Nationwide, pero varía mucho según el estado.
Ejemplo de costos de alquiler vacacional basados en promedios de propietarios
|
Estado |
Prima promedio de la póliza para propietarios de vivienda
|
Política de vacaciones Rango premium
|
|---|---|---|
|
Nevada
|
$ 703
|
$ 1,406- $ 2,109
|
|
Florida
|
$ 3,575
|
$ 7,150- $ 10,725
|
Desafortunadamente, no existen muchos estándares de costos en la industria y lo que un proveedor de seguros considera una segunda casa o casa de vacaciones, otro lo considera una propiedad de alquiler vacacional.
Factores que afectan el costo del seguro de alquiler vacacional
Muchos factores afectan el costo del seguro de alquiler vacacional. Los proveedores de seguros cobran más por una propiedad de alquiler vacacional que por una residencia principal porque está desocupada por períodos prolongados, lo que aumenta las posibilidades de vandalismo y robo. Además, los huéspedes rara vez se ocupan de la propiedad como si fueran propietarios, lo que puede dar lugar a reclamos por cosas como incendios o lesiones.
Los factores que afectan el costo del seguro de alquiler vacacional incluyen:
- Deducible: cuanto mayor sea el deducible, menor será el costo de su póliza y viceversa
- Costos de reemplazo: cuanto más costosa sea la reconstrucción de la propiedad, más costoso será asegurar
- Ubicación de la propiedad: el costo del seguro de alquiler vacacional varía mucho según la ubicación
- Servicios: una piscina, un jacuzzi, una chimenea y una estufa de leña aumentan el costo de la póliza debido al riesgo adicional
- Frecuencia de alquiler: si usa principalmente la propiedad como una segunda residencia o casa de vacaciones, el costo es generalmente menor que si la usa principalmente como un alquiler a corto plazo
- Plazo medio de alquiler: en general, los alquileres a corto plazo tienen un costo de póliza más alto que los alquileres a largo plazo
Tenga en cuenta que si su propiedad de alquiler vacacional va a estar desocupada durante 30 días o más, es posible que deba agregar un endoso de propiedad desocupada a su propiedad para mantener la cobertura.
Cómo solicitar un seguro de alquiler vacacional
Por lo general, solicitar un seguro de alquiler vacacional es similar a solicitar un seguro de propietario de vivienda o incluso un seguro de automóvil. Elija un proveedor que ofrezca el tipo de cobertura que necesita, atienda su área geográfica y ofrezca el mejor precio por esa cobertura. Espere de 20 a 30 minutos por teléfono para que el agente obtenga los detalles completos de la solicitud para asegurar adecuadamente la póliza.
Las preguntas de la aplicación incluyen cosas como el tipo de techo, las goteras preexistentes, si tiene una alarma en el garaje o en la casa y otros factores. Normalmente, puede presentar la solicitud por teléfono o en línea, firmar los documentos por correo electrónico o fax y luego pagar la prima para que la póliza entre en vigencia de inmediato.
Por lo general, necesita los siguientes documentos al solicitar un seguro de vivienda de alquiler vacacional:
- Prueba de propiedad: Escritura o hoja de liquidación
- Identificación: Licencia de conducir o pasaporte.
- Póliza de seguro : pólizas anteriores si aseguró esta propiedad con otro proveedor anteriormente
- Valor de reemplazo de la propiedad: si bien la compañía de seguros tiene sus propias calculadoras de costo de reemplazo para el área, es útil tener una idea del valor de todo el contenido y la estructura para asegurarse de que obtiene la cantidad correcta de cobertura.
- Contratos de administrador de propiedad: tener un administrador de propiedad generalmente significa que hay menos semanas desocupadas y alguien legalmente responsable del mantenimiento y la supervisión de la propiedad. Esto puede reducir los costos del seguro.
- Documentación del sistema de seguridad : la prueba de control de seguridad a menudo les otorga a los propietarios un descuento con el seguro de propiedad de alquiler vacacional
- Copias de anuncios: Algunas compañías de seguros pueden querer ver cómo se comercializa la propiedad para comprender los tipos de vacacionistas que alquilan la propiedad por completo. Los estudiantes universitarios en las vacaciones de primavera son un riesgo diferente al de una familia joven
La mayoría de los proveedores de seguros pueden proporcionar un recibo condicional inmediatamente después de recibir la solicitud y el pago. Luego, la solicitud se envía a un suscriptor que confirma todos los datos y finaliza la prima.
Otras necesidades de seguro de propiedad de alquiler vacacional
Muchos desastres naturales no están cubiertos por una póliza de seguro de propiedad de alquiler vacacional o de propietario de vivienda estándar. Estos incluyen seguros contra terremotos, huracanes e inundaciones.
Seguro contra terremotos
Si bien la mayoría de las personas asocian California con los terremotos, cualquier propietario en la costa oeste y en Las Vegas y Arizona puede considerar obtener un seguro contra terremotos. Las pólizas de seguro de alquiler vacacional estándar no cubren el “movimiento de tierra”, que es la causa principal de daños y pérdidas en un terremoto.
En California, puede comprar una póliza de seguro contra terremotos al mismo tiempo que obtiene la póliza de seguro de alquiler vacacional a través de la Autoridad de terremotos de California (CEA) . En otros estados, hable con su agente de seguros sobre el riesgo real de daños y lo que puede hacer para proteger su propiedad.
Seguro contra huracanes
De la misma manera que los movimientos de tierra no están cubiertos, la mayoría de las pólizas estándar excluyen los daños por tormentas de viento que resultan de un huracán. Las ciudades costeras en lugares como Florida, Texas, Luisiana y Hawái requerirán una política secundaria específica para huracanes.
Si bien la temporada de huracanes es solo para una parte específica del año, no espere hasta que se acerque un huracán inminente para obtener cobertura. Por lo general, hay una moratoria sobre nuevas políticas y cambios en las políticas cuando se determina que los huracanes son una amenaza.
Seguro contra inundaciones
Curiosamente, las inundaciones que pueden ocurrir durante un huracán no están cubiertas por el seguro contra huracanes. Tampoco lo son otros tipos de inundaciones, como el aumento de las aguas debido a la marejada ciclónica o el desborde de lagos y ríos, o la rotura de diques. Vuelve a comprobar esto. Tengo entendido que el seguro contra terremotos cubre la mayoría de los movimientos de tierra. Estas pérdidas están cubiertas por un seguro contra inundaciones. La mayoría de los seguros contra inundaciones en la nación tienen un precio basado en la proximidad a las fuentes de agua y la frecuencia de las inundaciones.
Es importante tener en cuenta que si necesita un seguro contra inundaciones, generalmente demoran 30 días a partir de la fecha de solicitud y pago hasta que entre en vigencia. El mayor emisor de seguros contra inundaciones es FEMA, pero hay algunos proveedores privados de seguros contra inundaciones, como Hiscox, que tienen precios excelentes y una cobertura más amplia que las pólizas de FEMA.
Seguro de alquiler vacacional Preguntas frecuentes (FAQ)
¿Qué se considera una propiedad de alquiler vacacional?
Una propiedad de alquiler vacacional es típicamente una casa que el propietario usa para las vacaciones y también la alquila para ayudar a compensar algunos de los costos de las vacaciones y la propiedad de la vivienda. Por lo general, una propiedad de alquiler vacacional tiene comodidades y está ubicada cerca de algún tipo de atracción turística como playas, lugares emblemáticos o montañas.
Para obtener más información sobre una propiedad de alquiler vacacional, incluido cómo comprar una, consulte nuestra guía detallada para comprar una propiedad de alquiler vacacional .
¿Por qué el seguro de propiedad de alquiler vacacional es más caro que el seguro de propietario?
Las casas de vacaciones se consideran propiedades de mayor riesgo por varias razones y, por lo tanto, tienen tarifas más altas. Los riesgos incluyen estar vacante y estar sujeto a vandalismo o robo, inquilinos que no se preocupan por la propiedad que provocan una pérdida importante o reclamos de inquilinos por lesiones o daños a la propiedad. Las propiedades vacacionales alquiladas se consideran asuntos comerciales y, por lo tanto, tienen un mayor riesgo en general.
¿Airbnb ofrece seguro de alquiler vacacional?
Airbnb ofrece un seguro de protección al anfitrión en su sitio, que es una póliza de seguro de alquiler vacacional a corto plazo, pero es una póliza secundaria. Esto significa que los anfitriones deben tener su propio seguro de propiedad de alquiler o de propietario. La cobertura de Airbnb es adicional a la póliza existente. No tiene la intención de reemplazar la política.
¿Se requiere seguro si posee una propiedad de alquiler vacacional?
Obtener un préstamo para cualquier inmueble, incluso una propiedad de alquiler vacacional, generalmente requiere un seguro de propiedad. Eso es cierto si utiliza un prestamista de dinero privado o un prestamista convencional, ambos. Sin embargo, si compró la propiedad en efectivo, no se requiere seguro, pero es muy recomendable.
¿La póliza de seguro de vivienda de alquiler vacacional cubre a los inquilinos?
El seguro de alquiler vacacional protege a los propietarios de la responsabilidad y cubre los daños a la propiedad. Alguien que alquila una propiedad por más de 30 días debe comprar una póliza de seguro para inquilinos. Si su contrato de arrendamiento es solo por un par de días o semanas, deben obtener un seguro de viajero.
¿Qué es el seguro de vivienda de alquiler vacacional para viajeros?
Las personas que alquilan casas de vacaciones también deben considerar un seguro. Es posible que muchos ya tengan cobertura a través de sus pólizas de seguro para propietarios o inquilinos que protegen las pertenencias personales perdidas o robadas durante el viaje, menos su deducible. La mayoría de las tarjetas de crédito ofrecen algún tipo de seguro de viajero para cubrir los depósitos o las tarifas de cancelación.
Si no tiene ninguno, puede buscar pólizas de seguro de viajero específicas a corto plazo a través de compañías como Policygenius.
Conclusión
La póliza típica de seguro para propietarios de viviendas no cubrirá su propiedad de alquiler vacacional porque los alquileres vacacionales se consideran una actividad comercial. Es importante adquirir una póliza de seguro de alquiler vacacional que incluya cobertura de riesgos, responsabilidad civil y robo. La mayoría de los proveedores de seguros ofrecen un seguro de alquiler vacacional además de sus otros tipos de seguro.