
Seguro para vendedores de alimentos: cobertura, proveedores y costo
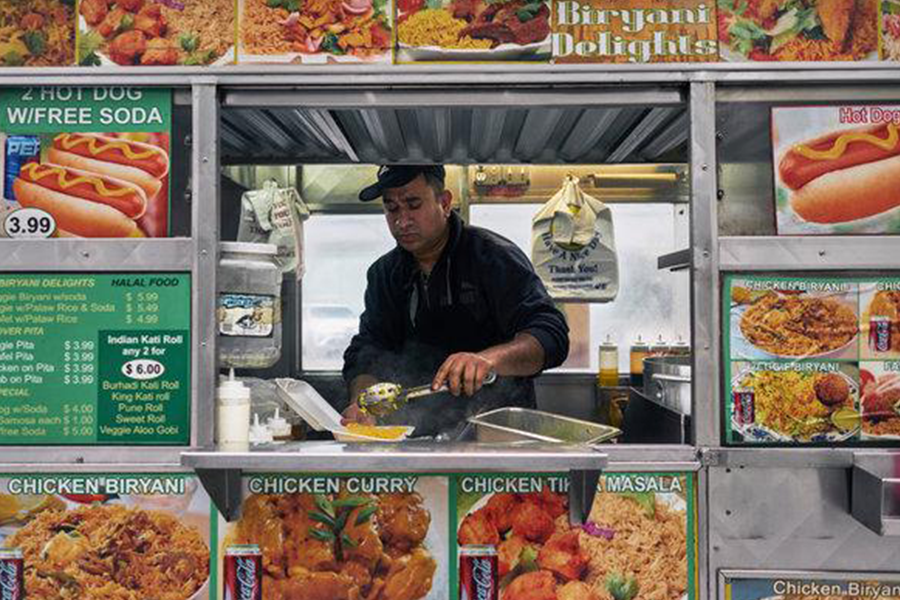
El seguro para vendedores de alimentos se refiere a los tipos de cobertura que los vendedores de alimentos necesitan para proteger sus negocios contra pérdidas financieras por reclamos de responsabilidad. Las políticas más comunes para los vendedores de alimentos son la responsabilidad general y la propiedad comercial. Los costos del seguro para vendedores de alimentos comienzan alrededor de $ 300 a $ 1300 al año y pueden comenzar desde $ 60 para eventos de un solo día. Los costos aumentarán con más cobertura y operaciones más grandes con más empleados y equipos.
Cada tipo de vendedor de alimentos tiene diferentes necesidades de seguro de responsabilidad alimentaria. Es por eso que el uso de un corredor en línea como CoverWallet hace que encontrar la póliza adecuada al precio adecuado sea una solución inteligente para los vendedores de alimentos. En cuestión de minutos, puede obtener una cotización gratuita de un transportista que comprende los riesgos y necesidades de su negocio.
¿Qué cubre el seguro para vendedores de alimentos?
El seguro para vendedores de alimentos se refiere a la cobertura que necesitan los vendedores ambulantes de alimentos, los vendedores de eventos únicos y los concesionarios. Estas empresas trabajan en una variedad de ubicaciones y cada una puede tener diferentes riesgos. El mercado de Farmers semanal presenta diferentes riesgos que el puesto de concesión en una gran sala de conciertos, y los proveedores deben saber qué riesgos enfrentan para poder seleccionar pólizas que los cubran.
Por ejemplo, el seguro de responsabilidad de los vendedores de alimentos debe cubrir los riesgos comerciales normales, como las responsabilidades generales por resbalones y caídas, así como los riesgos exclusivos de los vendedores de alimentos. Los riesgos únicos incluyen la posibilidad de enfermedades transmitidas por alimentos y deterioro debido a averías en el equipo.
Consejo profesional: las ferias y festivales pueden tener diferentes requisitos de seguro, así que asegúrese de preguntar sobre los límites de cobertura requeridos y la duración de cada evento, que pueden incluir el período de instalación y desglose, antes de comenzar a buscar un seguro.
¿Quién necesita un seguro de responsabilidad alimentaria?
Cualquier negocio que venda productos alimenticios al público en lugares no tradicionales necesita un seguro de responsabilidad del vendedor de alimentos. Estos lugares pueden incluir puestos de concesión, aceras públicas y ferias callejeras. Algunas de las pequeñas empresas típicas que compran un seguro de responsabilidad civil para vendedores de alimentos incluyen:
- Camiones de comida
- Remolques de comida
- Carritos de comida
- Catering
- Concesionarios
- Chefs personales y privados
Por lo general, se requiere un seguro de vendedor de alimentos para cualquier evento, incluso un evento de un día. Los restaurantes que ocasionalmente trabajan en eventos comunitarios o instalan carpas en festivales gastronómicos también necesitan un respaldo o póliza especial para cubrir los riesgos de eventos y operaciones móviles de manera adecuada. Algunas pólizas de seguro de restaurantes no permiten la cobertura de eventos a menos que se indique específicamente y se agregue como un respaldo debido al mayor riesgo de enfermedades transmitidas por alimentos.
Proveedores de seguros para vendedores de alimentos
|
Proveedor
|
Mejor para
|
|---|---|
|
CoverWallet
|
Vendedores de alimentos y empresas de catering que trabajan en una variedad de eventos y escenarios de concesión.
|
|
Commercial Progressive
|
Camiones de comida con equipo y maquinaria fijada al camión.
|
|
Programa de seguro de responsabilidad alimentaria (FLIP)
|
Proveedores que trabajan en múltiples eventos que requieren certificados de seguro.
|
|
Hiscox
|
Propietarios únicos y microempresas en una amplia gama de operaciones de proveedores de alimentos
|
|
Nationwide
|
Cobertura personalizada a corto plazo para vendedores de alimentos ocasionales y a tiempo parcial
|
Descubrirá que muchas compañías de seguros nacionales para pequeñas empresas se especializan en ciertos tipos de vendedores de alimentos para que puedan ofrecer precios y protección ligeramente mejores. Recomendamos a los vendedores de alimentos que comparen las ofertas de al menos tres compañías antes de seleccionar una póliza. Eso les da la oportunidad de ver cuánta cobertura pueden obtener por el dinero que gastan en primas.
CoverWallet
CoverWallet es la opción correcta para los vendedores de alimentos que trabajan en una variedad de eventos. Pueden usar CoverWallet, un corredor de seguros de negocios en línea , para comprar pólizas con las mejores compañías nacionales que pueden cubrir un restaurante que realiza una feria callejera de un día o un carrito de comida que se ramifica en eventos corporativos y familiares. Las pólizas de seguro para vendedores de alimentos disponibles de CoverWallet incluyen responsabilidad general, propiedad comercial y compensación para trabajadores.
Commercial Progressive
Los propietarios de camiones de comida con costosos equipos de preparación de alimentos fijados permanentemente a sus vehículos deben considerar Progressive Commercial . El transportista es conocido a nivel nacional como un proveedor confiable de seguros de automóviles, lo que les brinda una ventaja al proporcionar los tipos adecuados de pólizas para las empresas de alimentos en la carretera, incluidos los camiones de comida y los camiones de helados. Los dueños de negocios pueden ahorrar con el programa Progressive Advantage Business con descuentos del 10% al 15% para los dueños de negocios que combinen varias pólizas.
FLIP
FLIP es una excelente opción para una empresa de alimentos que trabaja en múltiples eventos durante todo el año. Con certificados de seguro de responsabilidad (COI) gratuitos , FLIP es una opción rentable para los proveedores que tienen que proporcionar prueba de cobertura a los organizadores de eventos. En muchos casos, FLIP brinda cobertura el mismo día. The Great American Insurance Group suscribe las pólizas de responsabilidad civil de FLIP, que comienzan en $ 299 para el seguro de responsabilidad alimentaria.
Hiscox
Hiscox es un buen socio para propietarios únicos y microempresas en un amplio campo de vendedores de alimentos, incluidos carritos de alimentos y bebidas, servicios de alimentos móviles, concesiones móviles y vendedores ambulantes de alimentos. Hiscox se especializa en responsabilidad general para vendedores de alimentos, con costos mensuales tan bajos como $ 30 / mes y hasta $ 2 millones en límite de cobertura en línea. Puede ajustar fácilmente los montos de su cobertura y el deducible antes de obtener la cotización final. También es más probable que reciba una cotización real en línea en lugar de tener que llamar y hablar con un agente.
Nationwide
Los vendedores de comida a tiempo parcial que pueden mantener un puesto en uno o dos eventos por año pueden encontrar una gran cobertura con Nationwide . Esta aerolínea nacional permite a los vendedores de alimentos adaptar la cobertura a las pólizas a corto plazo para su uso fuera de cualquier local propio o arrendado a largo plazo. Nationwide también ofrece una opción para el nivel y la duración de la cobertura, así como una póliza separada para cubrir pérdidas de propiedad, existencias o inventario.
Costos de seguros para vendedores de alimentos móviles
Los costos del seguro para vendedores de alimentos comienzan desde $ 300 a $ 1300 por año para la mayoría de las pequeñas empresas. Si el proveedor solo necesita un seguro de responsabilidad civil general, el costo total es menor en comparación con las operaciones que requieren más cobertura, como la propiedad comercial, o aquellas que desean una póliza de propietario de negocio (BOP) que agrupa las coberturas de propiedad y responsabilidad.
Por ejemplo, si opera un carrito de comida para una persona, probablemente solo necesite una cobertura básica para cubrir sus riesgos, como una balanza de pagos, para la protección de la propiedad comercial y la responsabilidad general. Su cobertura costará menos que el propietario de un camión de comida con un vehículo grande que necesita un seguro de automóvil comercial y tiene empleados adicionales que deben estar asegurados con compensación para trabajadores.
Costos típicos de seguros para vendedores de alimentos
|
Política
|
Costo de la prima (anualmente)
|
Monto de cobertura
|
Deducible
|
|---|---|---|---|
|
Responsabilidad general
|
$ 500 a $ 1200
|
$ 1 millón
|
$ 0
|
|
Política del propietario de la empresa
|
$ 600 a $ 1500
|
$ 1 millón
|
$ 500
|
|
Auto comercial
|
$ 1,300 a $ 2,000
|
$ 1 millón
|
$ 500
|
|
Marina interior
|
$ 300 a $ 1,000
|
Depende del valor de la propiedad comercial
|
N / A
|
|
Endoso de avería de equipo
|
$ 200 a $ 800
|
$ 50 000
|
$ 250 a $ 2000
|
|
Compensación laboral
|
$ 800 a $ 2700
|
$ 1 millón
|
$ 0
|
Si los vendedores de comida solo necesitan cobertura para un solo evento, como un festival de comida, el seguro de responsabilidad general es de aproximadamente $ 100 por cinco a 10 días de cobertura. Las primas son estimaciones y varían según el proveedor, el estado, el tamaño de la empresa y las coberturas seleccionadas. Algunos de los factores para determinar los costos del seguro de su proveedor de alimentos se basan en sus opciones de cobertura, como los límites y los deducibles.
Los factores que utilizan las compañías de seguros para determinar los costos del seguro de los vendedores de alimentos incluyen:
- Operaciones : la naturaleza de sus operaciones comerciales afecta sus riesgos, por ejemplo, si opera un puesto de comida fijo en lugar de un carrito de comida móvil o un camión de comida.
- Ubicación : Un vendedor de carritos de comida en una esquina de calle con alto índice de criminalidad tendrá una tarifa diferente a un concesionario ubicado en un edificio con seguridad, como una sala de conciertos.
- Valor de la propiedad comercial : cuantos más activos comerciales físicos tenga que asegurar, mayor será la prima.
- Nómina de empleados : las primas de compensación para trabajadores se basan en los costos de nómina y el tipo de trabajo que realizan los empleados.
- Monto de cobertura : si bien aumentar los límites de responsabilidad o la cantidad de activos cubiertos aumenta las primas, no es una correlación directa. La doble cobertura no significa el doble de costo.
- Deducibles : el aumento de los deducibles reduce los costos de las primas. Asegúrese de poder pagar un deducible en un reclamo antes de finalizar su póliza.
- Historial de reclamos : si tiene reclamos anteriores, sus primas pueden ser más altas porque presenta un mayor riesgo de presentar otro reclamo en el futuro.
Consejo profesional: la mayoría de los organizadores de eventos quieren ver un COI que muestre que tiene la cantidad correcta de cobertura y enumera el evento como un asegurado adicional . Los COI cuestan alrededor de $ 25 cada uno, y nombrar a alguien como un endoso asegurado adicional puede costar hasta $ 100 más. Sin embargo, algunas aseguradoras ofrecen COI gratuitas y le permiten descargarlas rápidamente de sus sitios web.
Tipos comunes de seguros para vendedores de alimentos
Ya sea que sea un vendedor ambulante de alimentos o sea dueño de un camión de comida, necesitará al menos algún tipo de seguro comercial . La póliza de seguro para vendedores de alimentos más común es la responsabilidad general. Algunos proveedores también necesitan seguros de propiedad comercial y de automóviles comerciales para proteger los activos y vehículos utilizados para el negocio.
Responsabilidad general comercial
La responsabilidad comercial general es una cobertura de seguro primaria para los vendedores de alimentos, por lo que a veces se le llama seguro de responsabilidad civil para vendedores de alimentos. Esta protección es importante cuando trabaja con el público porque cubre los costos, incluidos los honorarios legales, si se le acusa de causar daño a alguien que no es un empleado.
Por ejemplo, el seguro de responsabilidad civil generalmente cubre:
- Lesiones de terceros: si accidentalmente deja caer café caliente mientras se lo entrega a un cliente, quema su mano.
- Enfermedad transmitida por alimentos: si su cliente informa una intoxicación alimentaria después de consumir su producto poco cocido.
- Daños a la propiedad de terceros: si su plataforma rodante choca contra el automóvil de alguien en el estacionamiento de un evento.
Seguro de propiedad comercial
Sin su carrito, equipo o estación de alimentos, no tendría su negocio, por lo que el seguro de propiedad comercial es una cobertura importante para muchos vendedores de alimentos. Con esta póliza, puede reparar o reemplazar cualquier propiedad comercial dañada por peligros cubiertos, como:
- Robo y vandalismo: debe reemplazar sus suministros o el camión o carrito de comida después de que alguien los robe o los destroce.
- Daños por fuego o agua: debe reemplazar sus suministros, inventario y carro o camión después de un incendio o la explosión de una tubería.
- Descomposición de alimentos: el motor de su carrito se apaga y ya no puede mantener sus productos refrigerados, por lo que todos sus alimentos se estropean y no puede venderlos.
Muchas pequeñas empresas pueden beneficiarse de la compra de un BOP, que combina la protección de una responsabilidad general y una propiedad comercial en un paquete asequible. También viene con cobertura de interrupción del negocio si su negocio experimenta una pérdida cubierta que le impide operar.
Seguro de automóvil comercial
El seguro de automóvil comercial cubre reclamos de responsabilidad civil de terceros por lesiones corporales o daños a la propiedad si usted es responsable en un accidente automovilístico. También puede incluir protecciones de primera parte, como cobertura por daños causados a los vehículos de su empresa causados por conductores sin seguro o con seguro insuficiente. Es importante tener en cuenta que el seguro de automóvil personal no cubre un vehículo que se utiliza principalmente para negocios.
El automóvil comercial es una cobertura esencial para los camiones de comida . Cuando su mayor activo y su mayor exposición al riesgo están asociados con un vehículo comercial, debe proteger su inversión con un seguro de automóvil.
Seguro de navegación interior
Los vendedores ambulantes de alimentos generalmente no tienen una ubicación física fija donde trabajan, por lo que necesitan un seguro marítimo interior para cubrir sus valiosos activos, como equipos, herramientas, suministros e inventario mientras se mueven de un lugar a otro. . Esto se debe a que el seguro de propiedad comercial solo cubre los artículos en la ubicación que figura en la póliza.
Seguro de avería de equipo
El seguro contra averías de equipos paga la reparación y el reemplazo de equipos y maquinaria vitales para las operaciones diarias si se dañan por un mal funcionamiento interno. Mientras que la marina interior cubre el generador durante el tránsito, la avería del equipo reemplaza al generador si se sobrecalienta en un día caluroso de verano en un festival de música, lo que resulta en la imposibilidad de preparar o servir comida porque no hay energía.
Seguro de compensación de trabajadores
El seguro de compensación para trabajadores brinda beneficios a sus empleados en caso de lesiones o enfermedades relacionadas con el trabajo. La mayoría de los estados requieren esta cobertura si tiene empleados. Las pequeñas empresas de venta de alimentos que son operadas por sus propietarios y no tienen empleados generalmente no están obligadas a tener esta cobertura. Algunos proveedores de seguros ofrecen compensación para trabajadores por eventos individuales de entre uno y 10 días.
Conclusión
Para los propietarios de pequeñas empresas en la industria alimentaria, obtener la cobertura de seguro adecuada no se trata solo de protegerse contra reclamaciones de responsabilidad o daños a la propiedad. Para muchos vendedores de alimentos, el seguro es una necesidad para hacer negocios. Para obtener licencias, permisos y contratos, los vendedores de alimentos a menudo necesitan tener una cobertura de responsabilidad suficiente como mínimo.